当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父も母も亡くなり、きょうだい2人で遺産3億円を受け継ぐことになった。金額が大きいぶん、税金も分け方も気になりますよね。
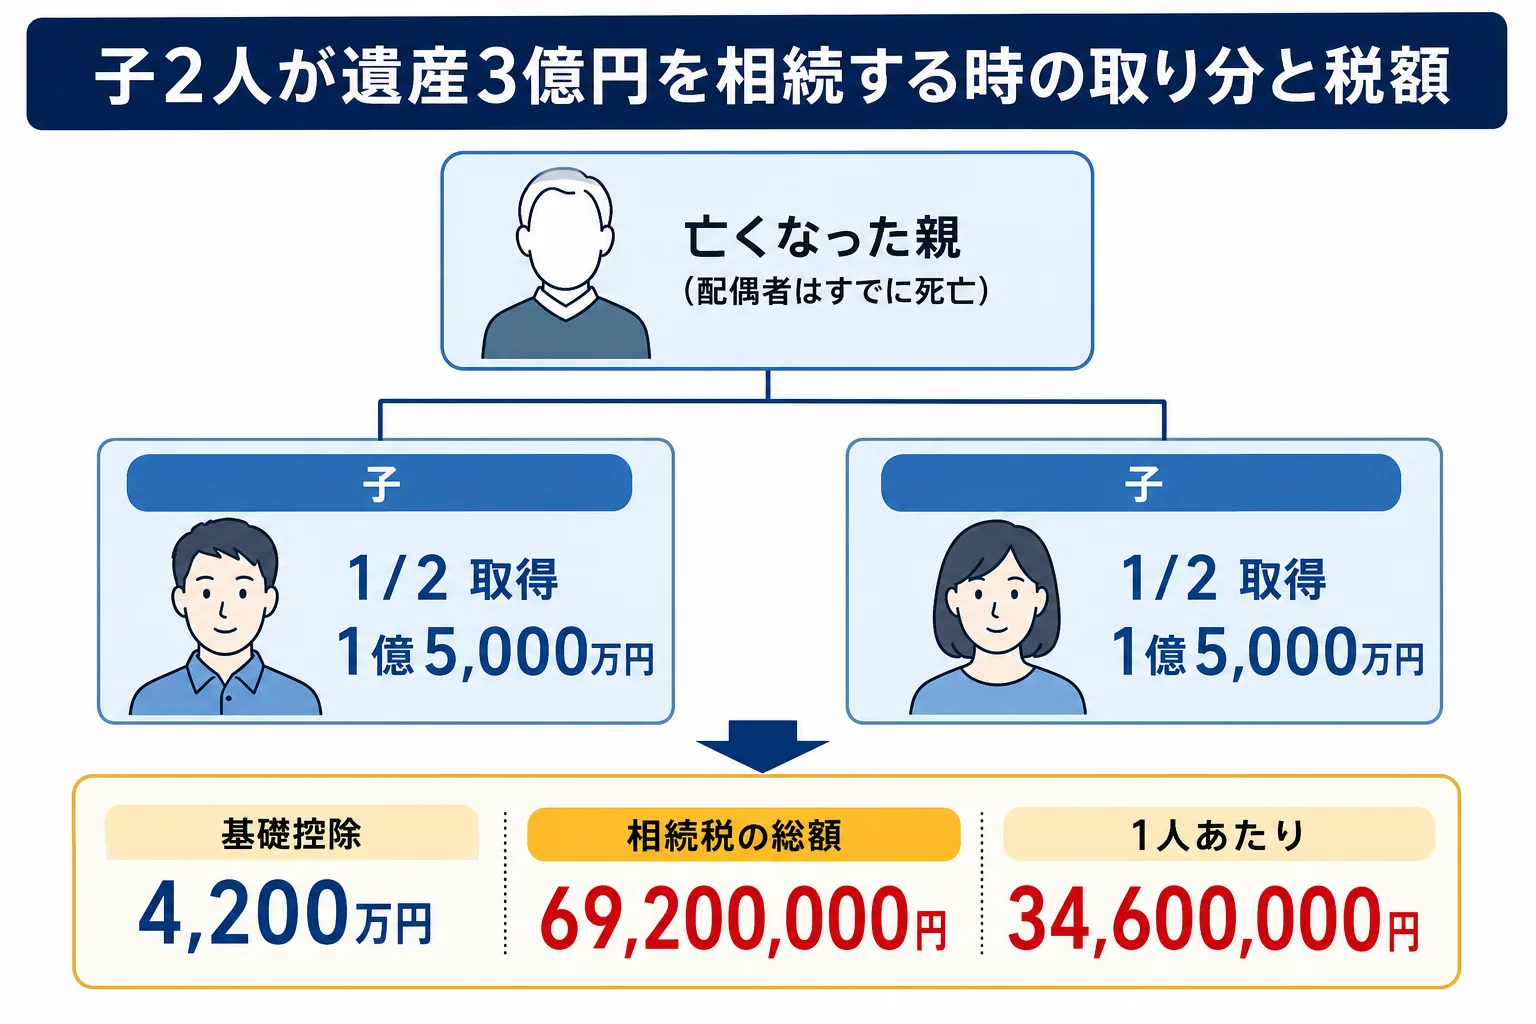
結論から言うと、半分ずつ相続すると相続税は1人34,600,000円、合計69,200,000円です。この記事では、分け方を変えた時の負担と、節税の余地がどこにあるかを計算で見ていきます。
遺産3億円を子2人で相続すると、相続税はいくら?
相続人が子2人なら、基礎控除は4,200万円、課税遺産総額は2億5,800万円です。相続税の総額は69,200,000円で、半分ずつ取得すると1人34,600,000円を納めます。
『2人で分けるなら、1人の時の半分くらいかな?』と思う方も多いはずです。
実は、半分よりもう少し軽くなります。子1人の時の91,800,000円と比べると、合計で22,600,000円少ないんです。人数が増えると基礎控除が増え、1人分にかかる税率の区分も下がるからです。
課税価格から各人の納付額まで、計算の流れを全部見せます
課税価格の合計3億円は、借入金や葬式費用を引いた後の金額という前提です。
| 手順 | 内容 | 金額 |
|---|---|---|
| 1 | 課税価格の合計 | 3億円 |
| 2 | 基礎控除(3,000万円+600万円×2人) | 4,200万円 |
| 3 | 課税遺産総額 | 2億5,800万円 |
| 4 | 法定相続分(各1/2)で分けた1人分 | 129,000,000円 |
| 5 | 1人分に速算表を当てた税額(税率40%・控除額1,700万円) | 34,600,000円 |
| 6 | 相続税の総額(5の2人分) | 69,200,000円 |
| 7 | 実際の取得割合(各1/2)で分けた各人の納付額 | 各34,600,000円 |
| 8 | 納付税額の合計 | 69,200,000円 |
1人分の129,000,000円は「2億円以下」の区分なので、税率40%・控除額1,700万円を当てます。子は2割加算の対象外なので、これがそのまま納付額です。
人数や分け方を変えると、税額はどう変わる?
まずは相続人の顔ぶれで比べてみます。法定相続分どおりに取得した場合です。
| ケース | 基礎控除 | 相続税の総額 | 納付税額の合計 | 理由・注意 |
|---|---|---|---|---|
| 子1人 | 3,600万円 | 91,800,000円 | 91,800,000円 | 1人分が税率45%の区分 |
| 子2人 | 4,200万円 | 69,200,000円 | 69,200,000円 | 1人分が税率40%の区分 |
| 子3人 | 4,800万円 | 54,600,000円 | 54,600,000円 | 1人分が税率30%の区分 |
| 配偶者と子2人 | 4,800万円 | 57,200,000円 | 28,600,000円 | 配偶者の分は税額軽減で0円 |
次に、きょうだいで取り分を変えた場合です。例えば実家の土地を兄が継ぎ、妹は預貯金を受け取って、7対3になったケースです。
| 分け方 | 取得額(兄・妹) | 各人の納付額 | 納付税額の合計 |
|---|---|---|---|
| 半分ずつ | 各1億5,000万円 | 各34,600,000円 | 69,200,000円 |
| 兄が7割 | 2億1,000万円・9,000万円 | 48,440,000円・20,760,000円 | 69,200,000円 |
子だけの相続では、誰がどれだけ取っても合計は69,200,000円のままです。税額は取得した割合で按分されるので、多く取った人が多く払う、というシンプルな形になります。
『親が2人とも健在だった頃に考えていたら、違ったの?』と思いますよね。
例えば、先に亡くなった親の遺産3億円を、配偶者と子2人が法定相続分どおりに相続していたとします。その時の納付は28,600,000円です。後で配偶者の1億5,000万円を子2人が相続すると、18,400,000円かかります。
| 受け継ぎ方 | 1回目 | 2回目 | 合計 |
|---|---|---|---|
| 3億円を子2人がまとめて相続 | 69,200,000円 | なし | 69,200,000円 |
| 配偶者が半分を取得し、その後に子2人が相続 | 28,600,000円 | 18,400,000円 | 47,000,000円 |
配偶者の財産がほかに無く、1億5,000万円が減らずに残った前提の単純な比較です。2回に分けて受け継ぐと、それぞれの回で税率の区分が下がることが分かります。
節税の余地はどこにある?
『じゃあ、税金を減らす方法はないの?』という方もいるでしょう。
分け方で合計が変わらない以上、下げられるのは課税価格です。
| ケース | 課税価格 | 納付税額の合計 | 3億円のままと比べた差 |
|---|---|---|---|
| 何も使わない | 3億円 | 69,200,000円 | なし |
| 保険金の非課税枠(500万円×2人)を使う | 2億9,000万円 | 65,200,000円 | 4,000,000円少ない |
| 評価額5,000万円の自宅の土地に特例を使う | 2億6,000万円 | 53,200,000円 | 16,000,000円少ない |
自宅の土地の特例(小規模宅地等の特例)は、330㎡まで評価額を80%減らせる制度です。ただし、亡くなった親と同居していた子や、持ち家のない別居の子など、土地を取得する人に要件があります。
ここが大事なところです。きょうだいのどちらが自宅の土地を取得するかで、特例が使えるかが変わることがあります。分け方を決める前に、要件を満たすかを税理士に確認しておきましょう。
分け方がまとまらない時に知っておきたいこと
きょうだいの相続は、こんな会話から話し合いが止まることもあります。
「実家は売らずに残したいんだけど」
「それなら、その分の預金は多めにもらえる?」
遺産分割協議は2人全員の合意が必要です。申告期限の10か月以内にまとまらない時は、法定相続分で仮に申告し、「申告期限後3年以内の分割見込書」を出しておくと、分割後に特例を受けられます。
相続税の支払いや葬儀費用で急ぎのお金が必要なら、預貯金の仮払い制度も使えます。1つの金融機関で上限150万円までです。
土地の評価や特例の判断、分け方の調整が重なるなら、税理士に頼むと負担がかなり軽くなります。どちらが土地を取るかで税額が千万円単位で動くこともあるからです。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
ほかの家族構成と比べたい方は、家族構成と財産を入れて自分で試算する手順や、子3人で3億円を相続するケースも見てみてください。
よくある質問
遺産3億円を子供2人で相続すると、1人いくら払いますか?
半分ずつ取得した場合、1人34,600,000円、合計69,200,000円です。基礎控除4,200万円を引いた2億5,800万円を2人で分けたと仮定し、1人分に税率40%を当てて計算します。
きょうだいの片方が多く取ると、相続税の合計は増えますか?
増えません。子だけの相続では、相続税の総額69,200,000円を取得割合で分けるだけなので、7対3で分けても合計は同じです。
きょうだいの1人が相続放棄をしたら、基礎控除は減りますか?
減りません。相続放棄をした人も法定相続人の数に入るので、基礎控除は4,200万円のままです。
まとめ
- 子2人で3億円なら、基礎控除は4,200万円、納付税額は1人34,600,000円・合計69,200,000円
- 子1人の時より合計22,600,000円少ない
- 取り分を7対3にしても合計は変わらず、多く取った人が多く払う
- 自宅の特例は取得する子の要件しだいで、例では合計53,200,000円まで下がる