当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなり、実家と預金を合わせた財産はおよそ4000万円。相続するのはきょうだい3人です。『3人で分けるなら、税金はどうなるんだろう?』と気になっている方も多いはずです。
結論から言うと、子3人で遺産4000万円なら相続税は0円です。この記事では0円になる理由と、財産が増えた場合の税額、そして3人だからこそ揉めやすい実家の扱いを見ていきます。
子3人で遺産4000万円、相続税はいくら?
相続人が子3人なら、基礎控除は4,800万円です。遺産4000万円はその内側なので、相続税は0円、申告も要りません。基礎控除まではまだ800万円の余裕があります。
ここでいう4000万円は、借入金や葬式費用を引いた後の金額(課税価格の合計)です。
配偶者はすでに亡くなっているので、配偶者の税額軽減はありません。それでも相続人が3人いるので、4,800万円まで税金がかかりません。
同じ4000万円でも、子1人なら40万円かかります。人数の差がそのまま基礎控除の差になっているんです。
0円になる計算の流れ
子3人の法定相続分は1/3ずつです。表で順に追ってみます。
| 計算の段階 | 金額 | メモ |
|---|---|---|
| 課税価格の合計 | 4000万円 | 債務・葬式費用を引いた後 |
| 基礎控除 | 4,800万円 | 3,000万円+600万円×3人 |
| 課税遺産総額 | 0円 | 4000万円が基礎控除を下回る |
| 子1人分の法定相続分(1/3)の税額 | 0円 | |
| 相続税の総額 | 0円 | |
| 子1人あたりの納付額 | 0円 | 長男が半分取っても0円 |
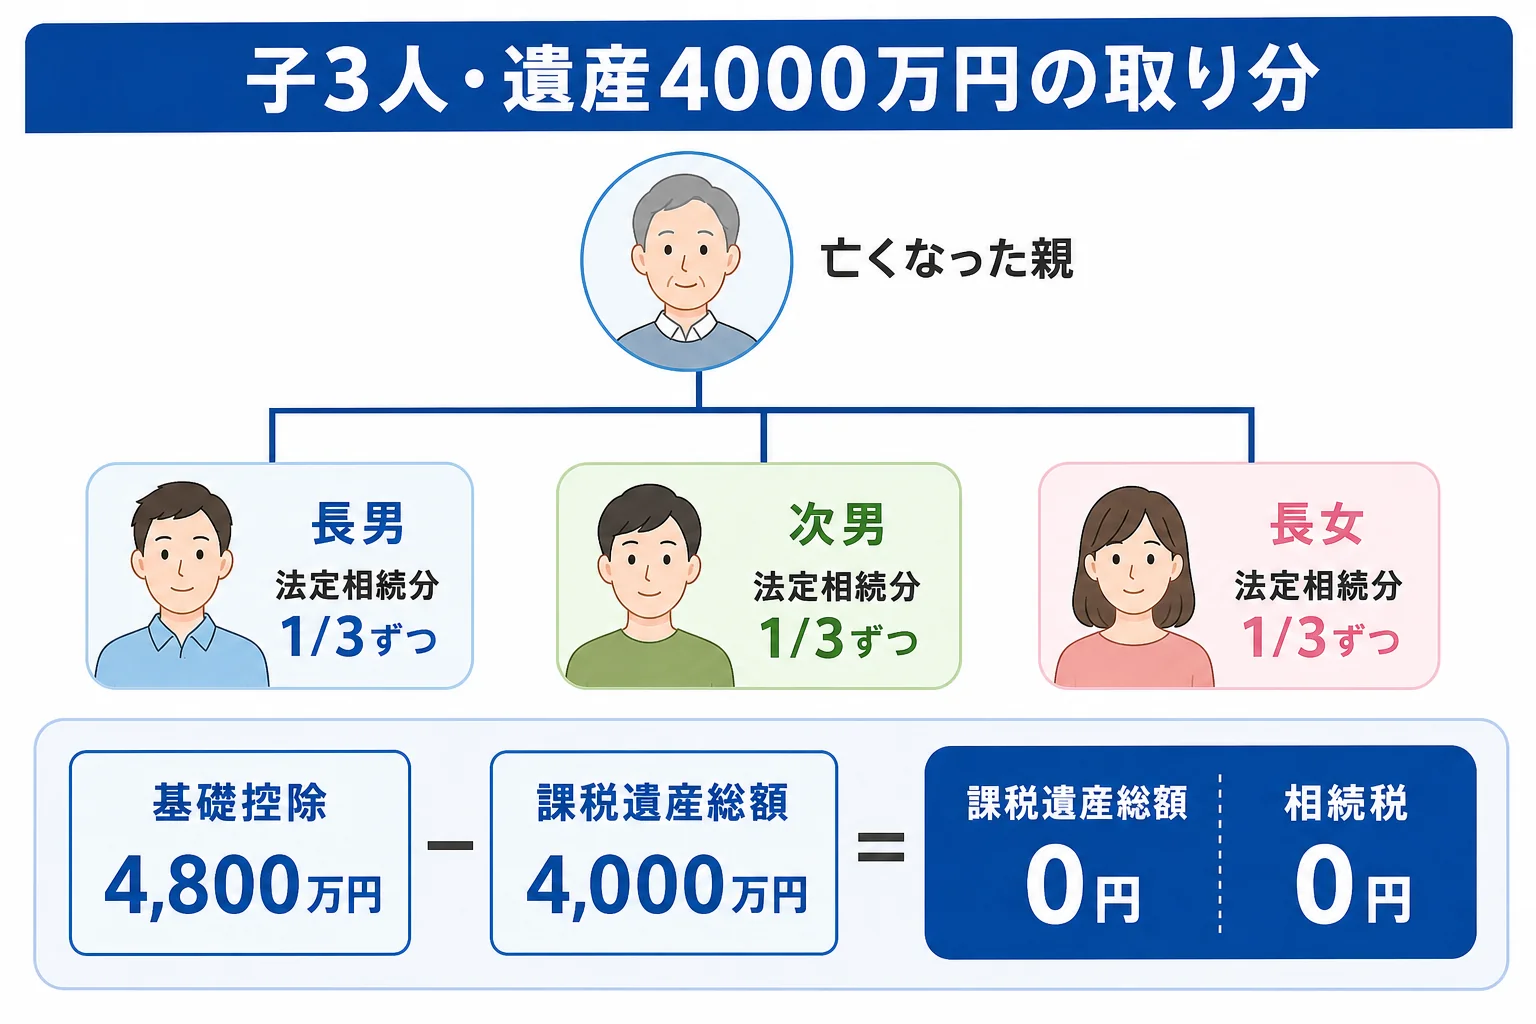
課税遺産総額が0円なので、誰がどれだけ受け取っても税額は0円です。例えば長男2000万円、次男と長女が1000万円ずつでも変わりません。
子の1人が先に亡くなっていて、その子ども(孫)が代わりに相続する場合は、孫も法定相続人に数えます。孫が2人なら相続人は4人になり、基礎控除は5,400万円です。
財産が5000万円・6000万円だったら?
『実家の土地、評価したらもっと高いかも』という方もいますよね。土地を路線価で評価し直したり、子名義の預金が名義預金と見られたりすると、金額が増えることがあります。
子3人で均等に分ける前提で、遺産額ごとに比べてみました。
| 課税価格の合計 | 課税遺産総額 | 相続税の総額 | 1人あたりの納付額 |
|---|---|---|---|
| 4000万円 | 0円 | 0円 | 0円 |
| 4,800万円 | 0円 | 0円 | 0円 |
| 5000万円 | 200万円 | 19万9,800円 | 6万6,600円 |
| 6000万円 | 1,200万円 | 120万円 | 40万円 |
5000万円になると、総額19万9,800円で申告が必要になります。6000万円なら120万円です。
6000万円で長男が実家を継ぐ場合
6000万円のうち、長男が実家を含む半分、次男と長女が4分の1ずつ受け取るケースです。
| 分け方のケース | 長男の納付額 | 次男の納付額 | 長女の納付額 | 理由・注意 |
|---|---|---|---|---|
| 3等分 | 40万円 | 40万円 | 40万円 | 総額120万円を均等に |
| 長男1/2、次男・長女1/4ずつ | 60万円 | 30万円 | 30万円 | 総額は同じで負担が移る |
総額120万円は、分け方では変わりません。長男が実家に同居していたなら、小規模宅地等の特例で総額そのものが下がることもあります。要件を満たすかは税理士に確認してみてください。
3人のきょうだいで揉めやすいのは実家の扱い
相続税が0円でも、話し合いは要ります。遺産分割協議は3人全員の合意が必要なんです。
例えばこんなやり取りになりがちです。
「実家は3人の共有にしておけば公平だよね」
「でも売る時も貸す時も、毎回3人の同意が要るよ。誰かが反対したら動かせない」
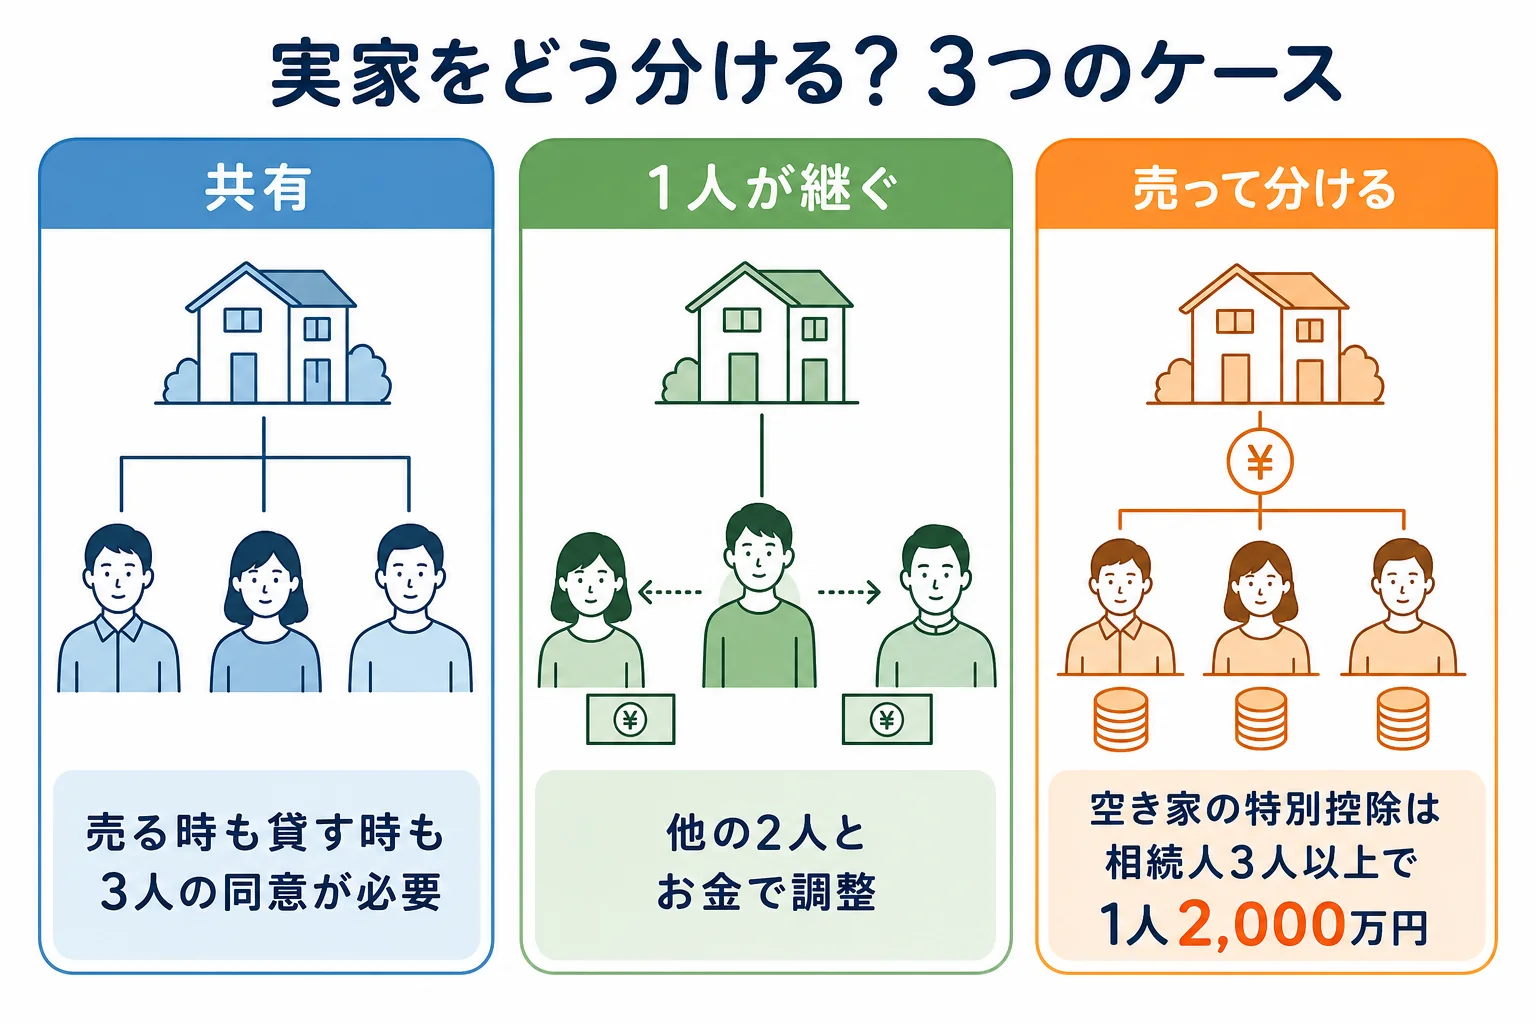
実家を空き家のまま売るなら、相続した空き家を売った時の3,000万円特別控除が使える場合があります。対象は1981年(昭和56年)5月31日以前に建てられた家などです。
ただ、2024年1月1日以降の売却で相続人が3人以上いると、控除は1人2,000万円になります。きょうだい3人の家はここに当たるので注意したいですね。
- 4000万円は、借入金と葬式費用を引いた後の金額か
- 土地を評価し直しても4,800万円以下に収まるか
- 実家を共有にするか、1人が継いで他の2人とお金で調整するか
- 空き家を売るなら、建てた年と売る時期を確かめたか
- 相続登記を、取得を知った日から3年以内に済ませるか
生命保険金があれば、500万円×3人の1,500万円まで非課税です。超えた分だけを遺産に足して、4,800万円以下かを確かめてみてください。
きょうだいが離れて住んでいる、実家を売るか残すかで意見が分かれそう、土地の評価が分からない。そんな家は、税理士に入ってもらうと数字をもとに話し合えます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
子が2人の家は余裕がもっと小さくなります。子2人で遺産4000万円を相続する計算例や、人数別の基礎控除の早見表と比べてみてください。
よくある質問
子3人で遺産4000万円なら、相続税の申告は必要ですか?
必要ありません。基礎控除4,800万円以下なので相続税は0円で、申告もしなくて大丈夫です。
きょうだいの1人が相続放棄したら、基礎控除は減りますか?
減りません。相続放棄した人も法定相続人の数に入るので、基礎控除は4,800万円のままです。
遺産が5000万円だったら1人いくらですか?
均等に分けるなら、総額19万9,800円を3人で負担して1人6万6,600円です。
まとめ
- 子3人で遺産4000万円なら、基礎控除4,800万円の内側で相続税は0円
- 5000万円なら総額19万9,800円、6000万円なら120万円
- 分け方を変えても総額は同じで、負担の割り振りだけが変わる
- 空き家の3,000万円特別控除は、相続人3人以上だと1人2,000万円