当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父も母も亡くなって、きょうだい3人で実家と預金を分けることになった。そんな時にまず気になるのが「5000万円で相続税はかかるの?」ですよね。
結論から言うと、子3人で5000万円なら基礎控除を200万円だけ超えて、3人合計の相続税は199,800円です。この記事では、その計算の中身と、0円まで下がるケース・下がらないケースを並べて見ていきます。
子3人で遺産5000万円を相続したら、相続税はいくら?
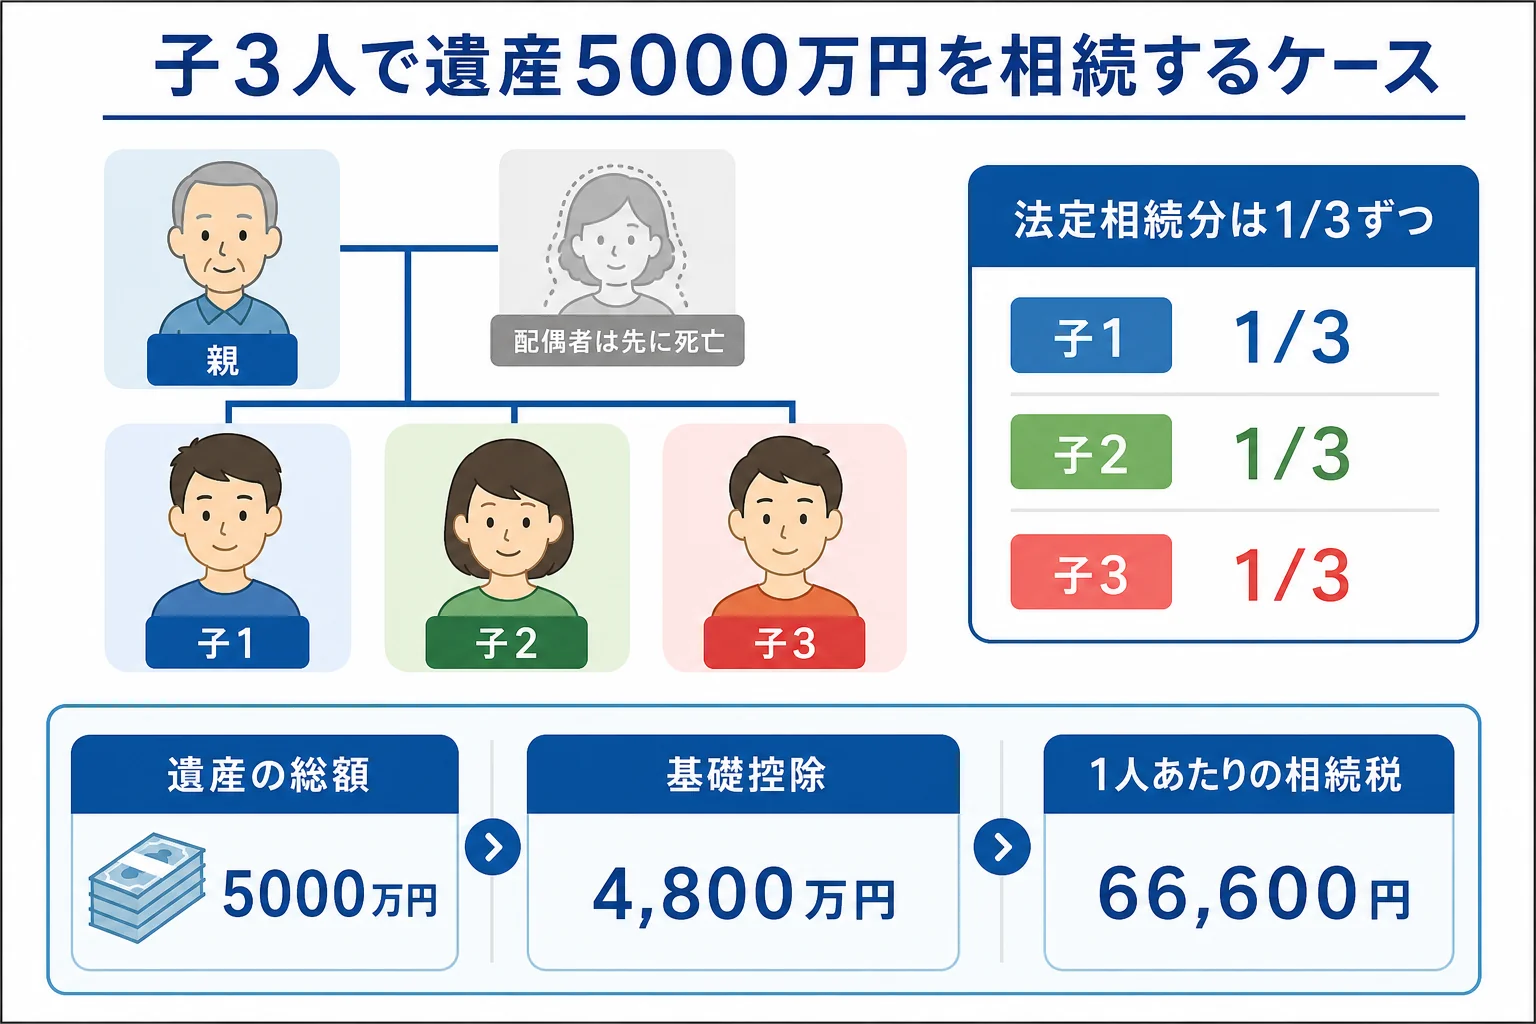
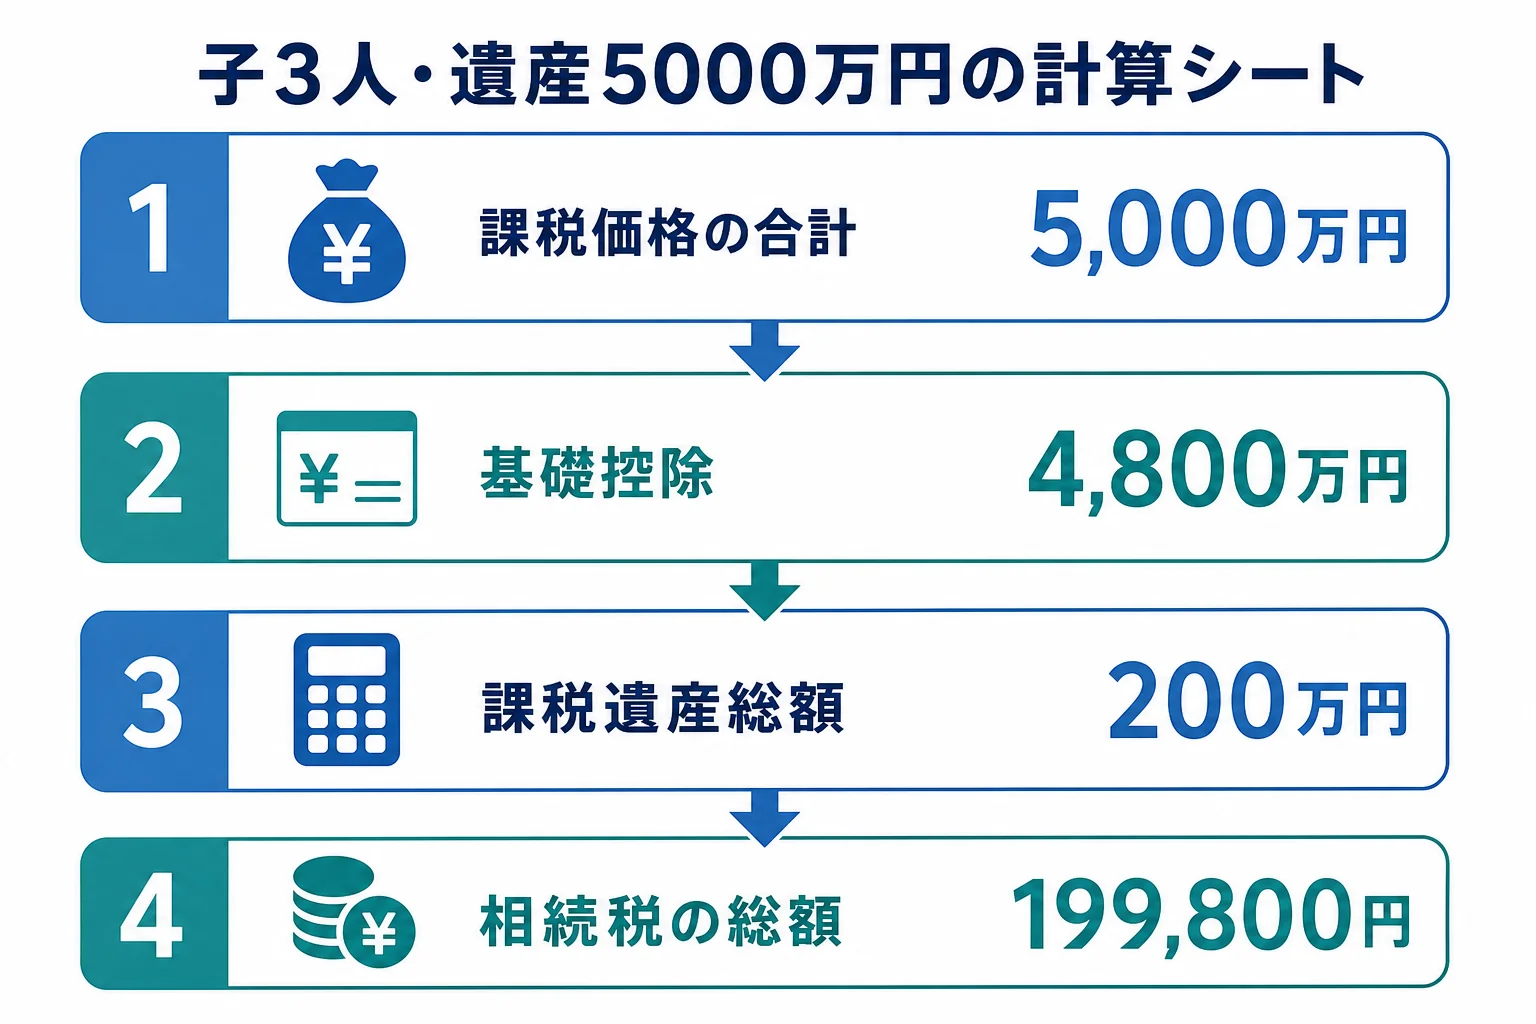
子3人が5000万円を法定相続分どおり3等分すると、相続税の総額は199,800円。1人あたり66,600円です。基礎控除が4,800万円あるので、課税されるのは超えた200万円の部分だけになります。
『5000万円も遺産があるなら、何百万円も取られるのでは』と身構える方も多いはずです。
実は、子が3人いると基礎控除が大きくなります。3,000万円に600万円×3人を足して4,800万円です。
5000万円との差はたった200万円なんです。税率も速算表で最も低い10%で済むので、税額は思ったより小さくなります。
計算の流れを表で全部見てみましょう
ここでは、課税価格の合計(借入金や葬式費用を引いた後の金額)が5000万円という前提で計算します。
| 手順 | 計算 | 金額 |
|---|---|---|
| 1. 課税価格の合計 | 預金・自宅などから債務を引いた額 | 5,000万円 |
| 2. 基礎控除 | 3,000万円+600万円×3人 | 4,800万円 |
| 3. 課税遺産総額 | 5,000万円から4,800万円を引く | 200万円 |
| 4. 法定相続分で分ける | 200万円×1/3(1人あたり) | 約66.6万円 |
| 5. 速算表で税額 | 1人分×10%(千円未満は切り捨て) | 66,600円 |
| 6. 相続税の総額 | 66,600円×3人 | 199,800円 |
| 7. 各人の納付額 | 実際の取得割合で按分 | 1人66,600円 |
ポイントは手順4です。実際にどう分けたかに関係なく、まず「法定相続分で分けたとしたら」で総額を出します。
子どもだけが相続人の場合、法定相続分は均等です。3人なら1人1/3ずつになります。
子は一親等の血族なので、2割加算はかかりません。ここは兄弟姉妹や孫養子が相続するケースと違うところですね。
長男が実家を継いで多めに取ったら、税額は変わる?
『実家は長男が継ぐから、取り分は均等じゃないんだけど』というご家庭もありますよね。
相続税の総額は、分け方を変えても基本的に同じです。変わるのは、その総額を誰がどれだけ負担するかだけなんです。
| ケース | 取り方 | 各人の納付額 | 3人の合計 |
|---|---|---|---|
| ケース1 3等分 | 各1,666万円台 | 66,600円ずつ | 199,800円 |
| ケース2 長男が半分 | 長男2,500万円、他の2人は1,250万円ずつ | 長男99,900円、他の2人49,900円ずつ | 199,700円 |
ケース2の合計が100円少ないのは、各人の税額で100円未満を切り捨てるためです。実質的には同じ金額と考えて大丈夫です。
例えば、こんな会話になることもあります。
「実家をもらう分、税金も多めに払うってこと?」
「そう。取った割合に応じて按分されるから、長男が半分持つ形になるよ」
税額そのものよりも、実家をどう分けるかの話し合いのほうが重くなりがちです。分け方の目安は相続税の計算シミュレーションを自分でやる手順でも確認できます。
0円まで下がるケースと、下がらないケース
5000万円の内訳しだいで、税額が0円になることもあります。ここが大事なところです。
| ケース | 前提 | 結論 | 理由・注意 |
|---|---|---|---|
| ケースA 預金中心 | 預金・株で5,000万円 | 199,800円 | 減らせる特例がほぼない |
| ケースB 実家の土地あり | 土地の評価2,000万円、同居の子が取得 | 0円(申告は必要) | 小規模宅地等の特例で土地が80%減額され、課税価格3,400万円に |
| ケースC 生命保険あり | 保険金1,500万円+その他3,500万円 | 0円(申告不要) | 非課税枠500万円×3人=1,500万円で課税価格3,500万円に |
| 比較 子2人だったら | 同じ5,000万円 | 80万円 | 基礎控除が4,200万円に下がる |
ケースBは、自宅の土地330㎡までが80%減額される小規模宅地等の特例です。2,000万円の土地なら1,600万円減って400万円の評価になります。
課税価格が3,400万円になれば、基礎控除4,800万円を下回ります。ただし、特例を使って0円にする場合は申告が要ります。
『0円なら何も出さなくていいよね』と思いがちですが、ここは見落としやすい点です。同居していたか、持ち家がないかなど要件もあるので、使えるかどうかは税理士に確認を。
ケースCの生命保険金は、相続人が受け取った分について500万円×法定相続人の数まで非課税です。子3人なら1,500万円まで差し引けます。
もう1つ見落としやすいのが、借入金や葬式費用です。親のローンの残りや未払いの税金、お通夜・告別式の費用は財産から差し引けます。
ただ、香典返しや四十九日の法要、墓石の購入費は葬式費用に入りません。『葬儀まわりのお金は全部引ける』と思って計算すると、課税価格を小さく見積もってしまうので注意してください。
例えば、預金5,000万円でも葬式費用と未払いの税金で200万円あれば、課税価格は4,800万円。ちょうど基礎控除と同じになり、相続税はかかりません。
子が2人だったら同じ5000万円でも80万円かかります。きょうだいが1人多いだけで、税額がここまで違うんですね。詳しくは子2人が遺産5000万円を相続するケースと比べてみてください。
子3人の相続で、先に確かめておきたいこと
税額が小さくても、子3人の相続は手続きの手間が増えます。相続人が多いほど、書類の取りまとめに時間がかかるからです。
- 財産の合計が4,800万円を超えそうか、ざっくり把握したか
- 実家の土地を誰が取得するか、同居の有無を確認したか
- 生命保険金の受取人が誰になっているか確かめたか
- 親から7年以内に受けた生前贈与がないか(相続財産に加算される)
- 申告・納付の期限(亡くなった日の翌日から10か月以内)を共有したか
生前贈与の加算は2024年1月1日以降の贈与から7年以内に広がりました。ただし加算期間は段階的に伸びていくので、亡くなった時期によって対象の年数が変わります。
『きょうだいの誰かがまとめてくれるだろう』と待っていると、10か月はあっという間です。
5000万円前後の相続は、土地の評価や特例の使い方で税額が0円か20万円近くかに分かれます。実家の土地がある、きょうだいが遠方に住んでいて集まりにくい、そんな場合は相続税に慣れた税理士に一度見てもらうと話が早く進みますよ。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
子3人で5000万円なら、相続税の申告は必要ですか?
課税価格の合計が5000万円なら基礎控除4,800万円を超えるので、申告と納付が必要です。小規模宅地等の特例で基礎控除以下になった場合も、特例を使うための申告が要ります。
きょうだいの1人が相続放棄したら、基礎控除は減りますか?
減りません。相続放棄した人も法定相続人の数に数えるので、基礎控除は4,800万円のままです。
子の1人が先に亡くなっている場合はどうなりますか?
その子に子(孫)がいれば、孫が代わりに相続人になります(代襲相続)。代襲相続人の孫は2割加算の対象外です。人数の数え方が変わるので、相続人を戸籍で確定させてから計算してみてください。
まとめ
- 子3人で遺産5000万円なら、基礎控除4,800万円を引いた200万円に課税され、総額199,800円
- 3等分なら1人66,600円。分け方を変えても総額はほぼ同じで、負担の割合が変わるだけ
- 実家の土地に小規模宅地等の特例が使えると0円になることもあるが、その場合も申告が必要
- 生命保険金は500万円×3人=1,500万円まで非課税
- 子が2人なら同じ5000万円でも80万円かかる