当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の片方が亡くなり、相続人は残った親と子ども2人。財産を足すと7,000万円ほど。『うちは相続税がかかる?かかるならいくら?』と気になりますよね。
結論から言うと、法定相続分どおりに分けた場合の納付額は、子2人で合わせて112万5,000円です。配偶者の分は税額軽減で0円になります。
この記事では、計算の早見と、分け方や保険・自宅の特例でどこまで下がる余地があるかを見ていきます。
配偶者と子2人で7000万円を分けると相続税はいくら?
課税価格7,000万円・相続人が配偶者と子2人なら、基礎控除は4,800万円、相続税の総額は225万円です。法定相続分どおりに取得すると、配偶者0円・子1人あたり56万2,500円で、合計112万5,000円です。
ここでの「遺産7,000万円」は、借入金や葬式費用、非課税の枠を差し引いた後の金額(課税価格の合計)として計算しています。
計算の流れを早見表にしました。
| 計算の段階 | 金額 | ポイント |
|---|---|---|
| 課税価格の合計 | 7,000万円 | 債務・葬式費用などを引いた後 |
| 法定相続人の数 | 3人 | 配偶者+子2人 |
| 基礎控除 | 4,800万円 | 3,000万円+600万円×3人 |
| 課税遺産総額 | 2,200万円 | 7,000万円から4,800万円を引く |
| 配偶者の法定相続分の額 | 1,100万円 | 2分の1。速算表で115万円 |
| 子1人の法定相続分の額 | 550万円 | 4分の1ずつ。速算表で各55万円 |
| 相続税の総額 | 225万円 | 115万円+55万円×2人 |
| 配偶者の納付額 | 0円 | 3,500万円を取得・税額軽減で0円 |
| 子1人あたりの納付額 | 56万2,500円 | 1,750万円ずつ取得 |
| 納付額の合計 | 112万5,000円 |
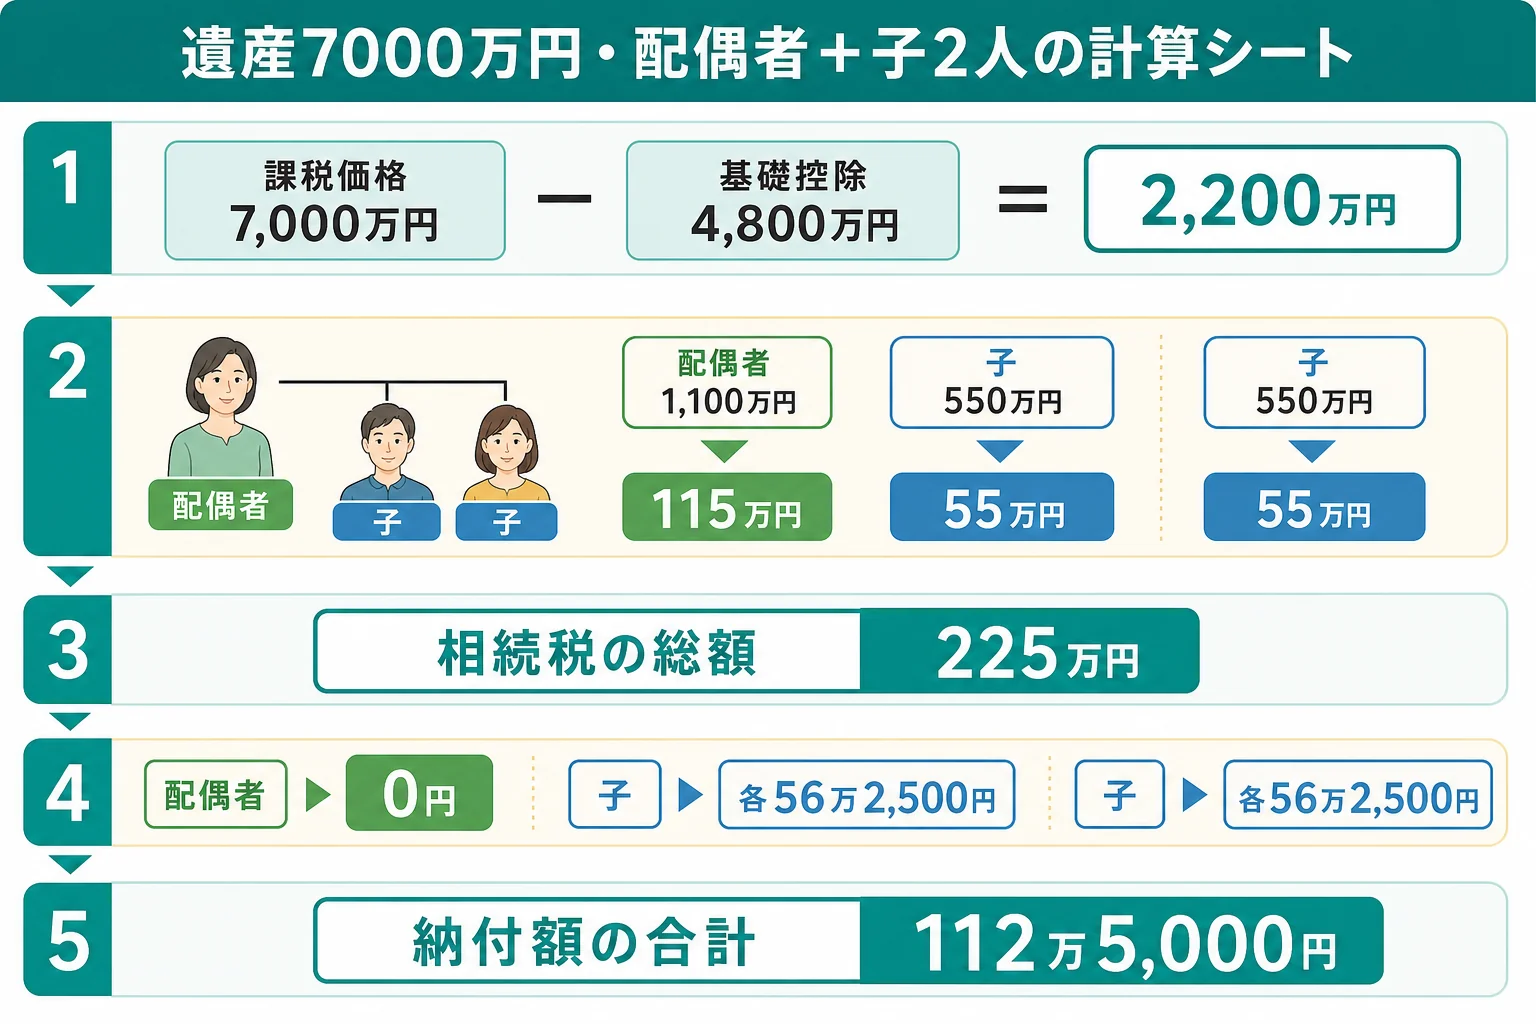
配偶者の0円は、配偶者の税額軽減を使った結果です。税額が0円でも、軽減を使うには申告が要ります。
分け方を変えると、将来の分も含めていくらになる?
『母が全部相続すれば、今回は払わなくて済むよね?』という声もよく聞きます。
確かに今回の相続税は0円です。ただ、配偶者が亡くなった時の相続(二次相続)では、子2人が7,000万円を相続します。
配偶者に自分の財産がなく、受け取った財産が増えも減りもしなかったと仮定して、2回分で比べてみます。
| ケース | 今回の納付額 | 二次相続 | 2回の合計 | 理由・注意 |
|---|---|---|---|---|
| 法定相続分どおり(配偶者3,500万円) | 112万5,000円 | 0円 | 112万5,000円 | 3,500万円は子2人の基礎控除4,200万円以内 |
| 配偶者が4分の1(1,750万円) | 168万7,400円 | 0円 | 168万7,400円 | 子の取り分が増えた分だけ今回が増える |
| 配偶者が全部(7,000万円) | 0円 | 320万円 | 320万円 | 二次相続は子2人だけで課税遺産総額2,800万円 |
| 子2人だけで分ける | 225万円 | 0円 | 225万円 | 配偶者の税額軽減を使わない |
この前提だと、法定相続分どおりが比べた中で少ない結果になりました。
ただ、配偶者にもともと預金や持ち家があるなら、二次相続の財産はその分増えます。配偶者のこれからの生活費や住まいも大事なので、税額だけで決めない方が安心です。
節税の余地はどこにある?保険と自宅の特例
『何か減らせる方法はないの?』と思いますよね。7,000万円前後の家では、財産の中身次第で課税価格がかなり変わることも。代表的なのが、死亡保険金の非課税枠と小規模宅地等の特例です。
死亡保険金の非課税枠は、500万円×法定相続人の数です。このケースでは3人なので1,500万円になります。
小規模宅地等の特例は、自宅の土地なら330㎡までの部分の評価を80%減らせる制度です。例えば自宅の土地の評価が2,000万円で全部が対象なら、1,600万円減ります。
財産の合計が7,000万円の場合で比べてみます(法定相続分どおりに取得した場合)。
| ケース | 課税価格 | 納付額の合計 | 理由・注意 |
|---|---|---|---|
| 特例・非課税枠なし | 7,000万円 | 112万5,000円 | 上の早見表のとおり |
| 死亡保険金1,500万円を含む | 5,500万円 | 35万円 | 非課税枠1,500万円を差し引く |
| 自宅の土地2,000万円に特例 | 5,400万円 | 30万円 | 1,600万円の減額 |
| 両方あてはまる | 3,900万円 | 0円 | 基礎控除4,800万円以内。特例を使うなら申告は要る |
「保険があるなら、税金はほとんどかからないんじゃない?」
「でも土地の特例は申告しないと使えないんだって」
例えばこんな会話になった時は、特例の要件を満たすかどうかが分かれ目です。要件を満たすかは税理士に確認を。
自分の家の数字で試したい方は相続税の計算を自分でやる手順、人数ごとの基礎控除は相続人の人数別の基礎控除の早見表も参考にしてみてください。
自宅の土地がある、二次相続まで考えて分けたい、申告の期限(亡くなったことを知った日の翌日から10か月以内)が近い。こんなケースは、税理士に試算と申告を任せると楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税が0円になる場合も申告は要りますか?
基礎控除以下なら申告は不要です。ただし、配偶者の税額軽減や小規模宅地等の特例を使って0円になる場合は申告が必要です。
子が1人だったら税額はどう変わりますか?
相続人が2人になり基礎控除が4,200万円に下がるので、法定相続分どおりの納付額は160万円になります。詳しくは配偶者と子1人で7000万円を相続するケースで計算しています。
子2人の取り分が違う場合、税額はどう決まりますか?
相続税の総額225万円を、実際に取得した割合で分けます。多く取った子ほど納付額が増えます。
まとめ
- 配偶者と子2人で遺産7,000万円なら、基礎控除4,800万円・相続税の総額225万円
- 法定相続分どおりなら配偶者0円、子2人で合計112万5,000円
- 配偶者が全部取ると今回は0円でも、二次相続で320万円かかる計算になる
- 死亡保険金の非課税枠や小規模宅地等の特例で、0円まで下がるケースもある