当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の口座を解約しに行ったら、銀行で「残高証明書はどうしますか?」と聞かれた。『そもそも、うちに必要なの?』と迷う方も多いはずです。
結論から言うと、残高証明書がいるかどうかは、相続税の申告をするかどうかでほぼ決まります。この記事では、申告あり・なしのケース別に、取るべきかどうかと取り方を見ていきます。
相続で残高証明書はいる?いらない?
相続税の申告が必要な家庭なら、亡くなった日の時点の残高証明書を、口座のある金融機関ごとに取っておくのが基本です。申告が要らないと分かっている家庭なら、通帳と解約手続きだけで足りることが多く、取らなくても困らないケースもあります。
残高証明書は、亡くなった日の時点でいくら預金があったかを、金融機関が証明してくれる書類です。相続税の計算では、預貯金は相続開始日の残高で評価します。
だから相続税の申告をする家庭では、この1枚が預金の金額の根拠になるんです。逆に申告しないなら、銀行の解約手続きそのものには使わない金融機関も多いですよね。
ケースごとに整理すると、こうなります。
| ケース | 残高証明書 | 理由・注意 |
|---|---|---|
| 遺産が基礎控除以下で申告不要(例: 相続人が子2人で遺産3,000万円) | なくても進められることが多い | 基礎控除は4,200万円。解約や名義変更は金融機関の書類で進む |
| 遺産が基礎控除を超えて申告が必要 | 取っておく | 亡くなった日の残高が申告額の根拠になる |
| 配偶者の税額軽減で税額0円の見込み | 取っておく | 0円でも申告が必要なので、預金額の根拠がいる |
| 相続人同士で預金の分け方を話し合う | 取っておくと安心 | 全員が同じ金額を見て協議できる |
| 申告が必要か分からない | 先に取っておく | 後から必要になると、もう一度請求することになる |
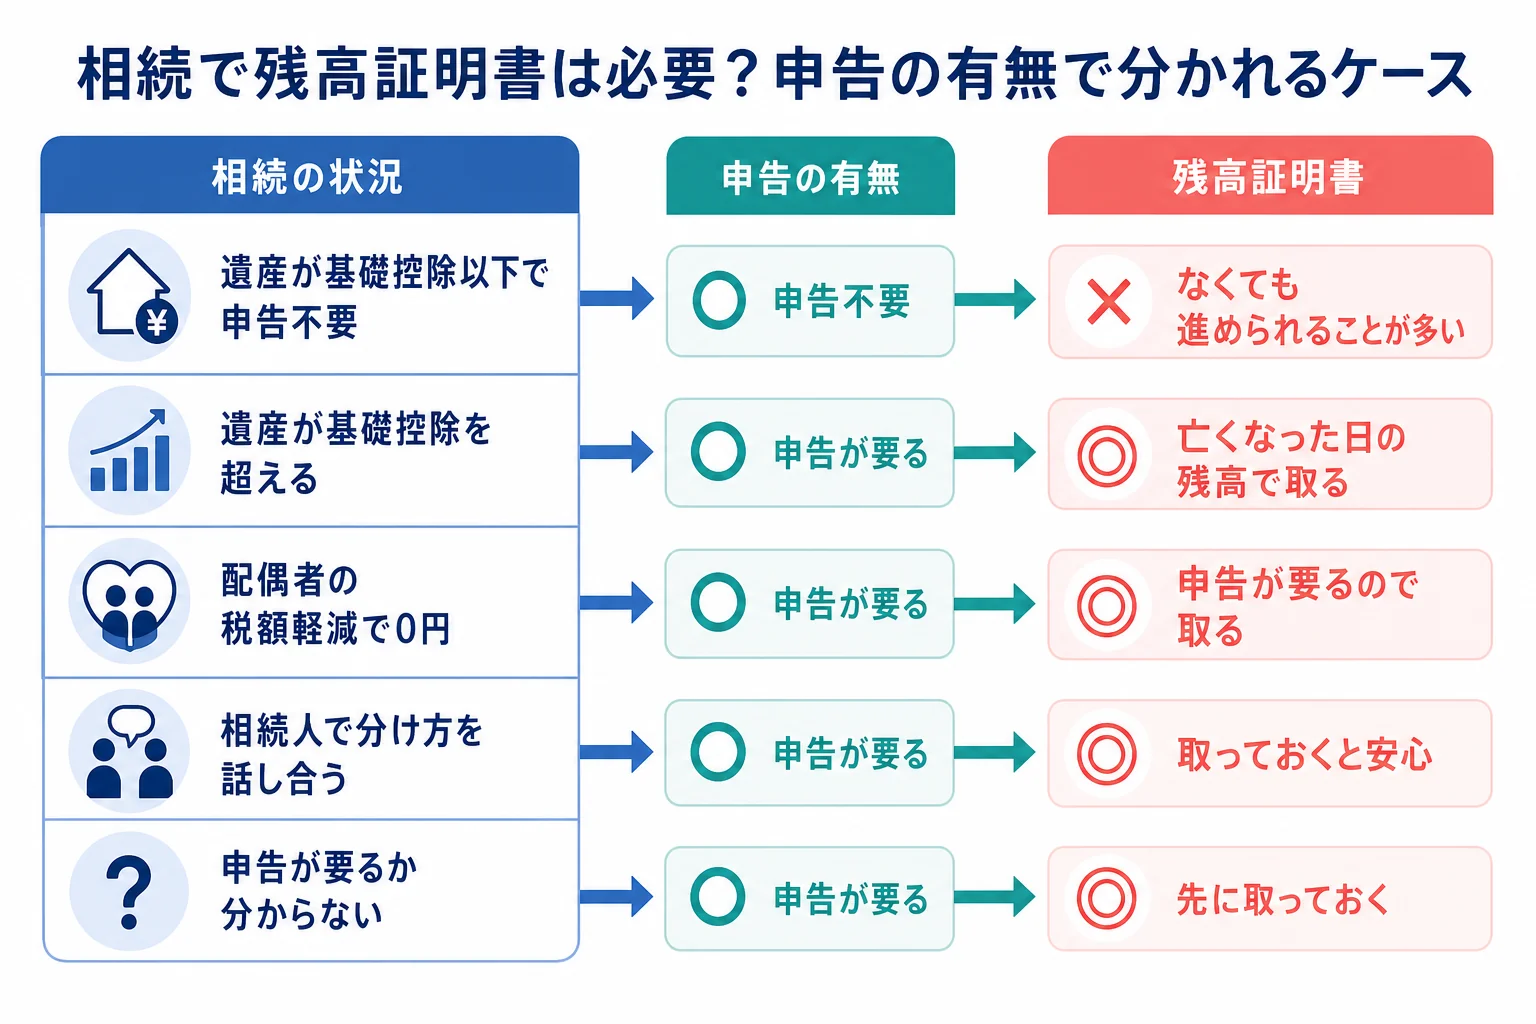
申告がいるかどうかの目安は、基礎控除です。基礎控除は「3,000万円+600万円×法定相続人の数」で、相続人が3人なら4,800万円になります。
申告が要らない家庭でも取っておいた方がいいのはどんな時?
『うちは預金も少ないし、関係ないかな』。そう思っていても、取っておいた方が話が早いケースがあります。
1つは、配偶者の税額軽減や小規模宅地等の特例を使って税額を0円にするケースです。これらの特例は申告して初めて使えるので、0円でも申告書を出すことになります。
例えば、夫が亡くなり妻と子1人が相続するケースで、自宅と預金を合わせると基礎控除の4,200万円を超えるとします。妻が多めに取得して税額が0円になる見込みでも、申告書には預金の金額を書くので、残高証明書があると安心です。
もう1つは、相続人同士で分け方を話し合うケースです。
「お父さんの口座、結局いくらあったの?」
「通帳は途中で記帳が止まってて、正確には分からないんだよね」
こんな時、残高証明書があれば亡くなった日の金額が1枚で分かります。記帳されていない入出金があっても、銀行が出す数字なので揉めにくいんです。
預金の分け方で迷ったら、相続手続きを自分でするか迷った時の判定もあわせて見ておきましょう。
残高証明書はいつの時点で何通取ればいい?
ここが大事なところです。相続で取る残高証明書は、「亡くなった日の時点」の残高を指定して請求します。
請求する日の残高ではありません。窓口で「相続開始日、つまり亡くなった日の残高で」と伝えておきましょう。
何通いるかは、口座のある金融機関の数で考えます。目安はこうです。
申告に使うのは1金融機関につき1通が基本です。余分に取っても使い道は少ないので、まずは1通ずつで十分ですよ。
| 状況 | 通数の考え方 |
|---|---|
| 1つの銀行に普通預金だけ | その銀行で1通 |
| 1つの銀行に普通預金と定期預金 | 1通にまとめて証明してもらえることが多い。窓口で確認を |
| 複数の銀行・ゆうちょ銀行に口座 | 金融機関ごとに1通ずつ |
| 税理士に申告を頼む予定 | 原本を税理士に渡すので、手元用が欲しければ多めに |
定期預金がある場合は、亡くなった日までについた利息(既経過利息)も相続財産に入ります。残高証明書を請求する時に、既経過利息の計算もお願いできるか聞いておくと、申告の時に慌てずに済みます。
ゆうちょ銀行(郵便局)の口座も同じ考え方です。貯金の種類や口座が複数ある時は、どこまでを1通で証明してもらえるか、窓口で確認してみてください。
口座を解約した後でも、亡くなった日の残高証明書を請求できる金融機関はあります。ただ、解約の手続きと別に出直すことになりがちです。申告が要りそうなら、解約の書類を出す時に残高証明書も一緒に頼んでおきましょう。
例えば、母が亡くなり子2人が相続するケースで、地方銀行とゆうちょ銀行に口座があったとします。申告が要るなら2か所でそれぞれ1通ずつ、亡くなった日の残高で請求することになります。
一方で、預金がゆうちょ銀行の1口座だけで、遺産が基礎控除の4,200万円に届かないケースなら、相続手続きの書類を出すだけで払い戻しまで進むことも多いんです。同じ家族構成でも、財産の中身で必要な書類は変わりますね。
『どこの銀行に口座があったか分からない』という場合は、先に口座を探すところからです。通帳がない・ネット銀行だけのケース別の財産の探し方で進め方を紹介しています。
残高証明書の取り方は?
取り方は金融機関ごとに書式が違いますが、流れはだいたい同じです。必要な書類も金融機関で変わるので、事前に電話かホームページで確かめておきましょう。
- 口座のある金融機関に、亡くなったことを連絡する(この時点で口座は動かせなくなる)
- 相続人であることが分かる戸籍謄本などと、請求する人の本人確認書類・印鑑をそろえる
- 窓口か郵送で「相続開始日の残高証明書」を請求する。定期預金があれば既経過利息の計算も頼む
- 発行手数料を払い、後日受け取る(郵送の場合もある)
戸籍を何通も集めるのが大変なら、法務局の法定相続情報一覧図の写しを使える金融機関もあります。無料で交付されるので、口座が多い家庭ほど助かりますよ。
残高証明書は、相続人の1人から請求できるのが一般的です。ほかの相続人全員の同意がなくても取れることが多いので、まず1人が動いてみてください。
戸籍の集め方はケース別の戸籍謄本の通数と集める範囲で詳しく見られます。
口座が複数の銀行にある、定期預金や投資信託もある、申告の期限まで時間が少ない。こんなケースは、書類集めから申告までまとめて税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税の申告をしないなら、残高証明書は不要ですか?
申告が要らない家庭なら、解約や名義変更は金融機関の相続手続きの書類で進むことが多く、残高証明書がなくても困らないケースがあります。ただ、相続人同士で金額を確かめたい時や、申告が必要か分からない時は取っておくと安心です。
残高証明書はいつの時点の残高で取ればいいですか?
相続で使う場合は、亡くなった日(相続開始日)の時点の残高を指定して請求します。請求した日の残高ではないので、窓口でその旨を伝えてください。
配偶者がすべて相続して税額が0円になる場合も必要ですか?
配偶者の税額軽減を使って0円にする場合は申告が必要なので、預金の金額を確かめる資料として取っておくのが基本です。特例が使えるかは税理士に確認しておきましょう。
まとめ
- 残高証明書がいるかどうかは、相続税の申告をするかでほぼ決まる
- 申告する家庭は、亡くなった日の時点の残高で金融機関ごとに取る
- 配偶者の税額軽減などで0円になる場合も申告が必要なので取っておく
- 定期預金があれば既経過利息の計算もあわせて頼む
- 申告が要るか分からない時は、先に取っておくと二度手間を防げる