当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の遺産を足してみたら3,000万円くらい。相続税の申告をしないといけないのか、不安になりますよね。
結論から言うと、遺産3,000万円なら、相続人が子1人だけでも相続税は0円です。基礎控除がもっとも小さい相続人1人のケースでも3,600万円あるからなんです。
この記事では、2,000万円から4,800万円までの金額で、子1人・兄弟相続などのケースごとに「どこから税金がかかるか」を確かめていきます。
遺産3000万円なら相続税は本当にかからない?
遺産(課税価格)3,000万円なら、子1人・配偶者と子1人・兄弟1人のどのケースでも相続税は0円で、申告も原則いりません。ただし小規模宅地等の特例を使って3,000万円まで下げた場合などは、0円でも申告が必要です。
相続税の基礎控除は「3,000万円+600万円×法定相続人の数」です。相続人が1人でも3,600万円あるので、3,000万円の遺産はその内側に収まります。
『3,000万円ちょうどが基準なの?』と勘違いしやすいのですが、3,000万円は基礎控除の土台の部分なんです。実際の境目は、相続人の人数で3,600万円、4,200万円、4,800万円と上がっていきます。
| 法定相続人の数 | 基礎控除(税金がかかり始める境目) | よくある家族の形 |
|---|---|---|
| 1人 | 3,600万円 | 一人っ子だけ、兄弟1人だけ |
| 2人 | 4,200万円 | 配偶者と子1人、子2人、兄弟2人 |
| 3人 | 4,800万円 | 配偶者と子2人、兄弟3人 |
人数別の早見は相続人の人数別に見る基礎控除の早見表にもまとめています。
2000万〜4800万円で相続税がかかり始めるのはどこから?
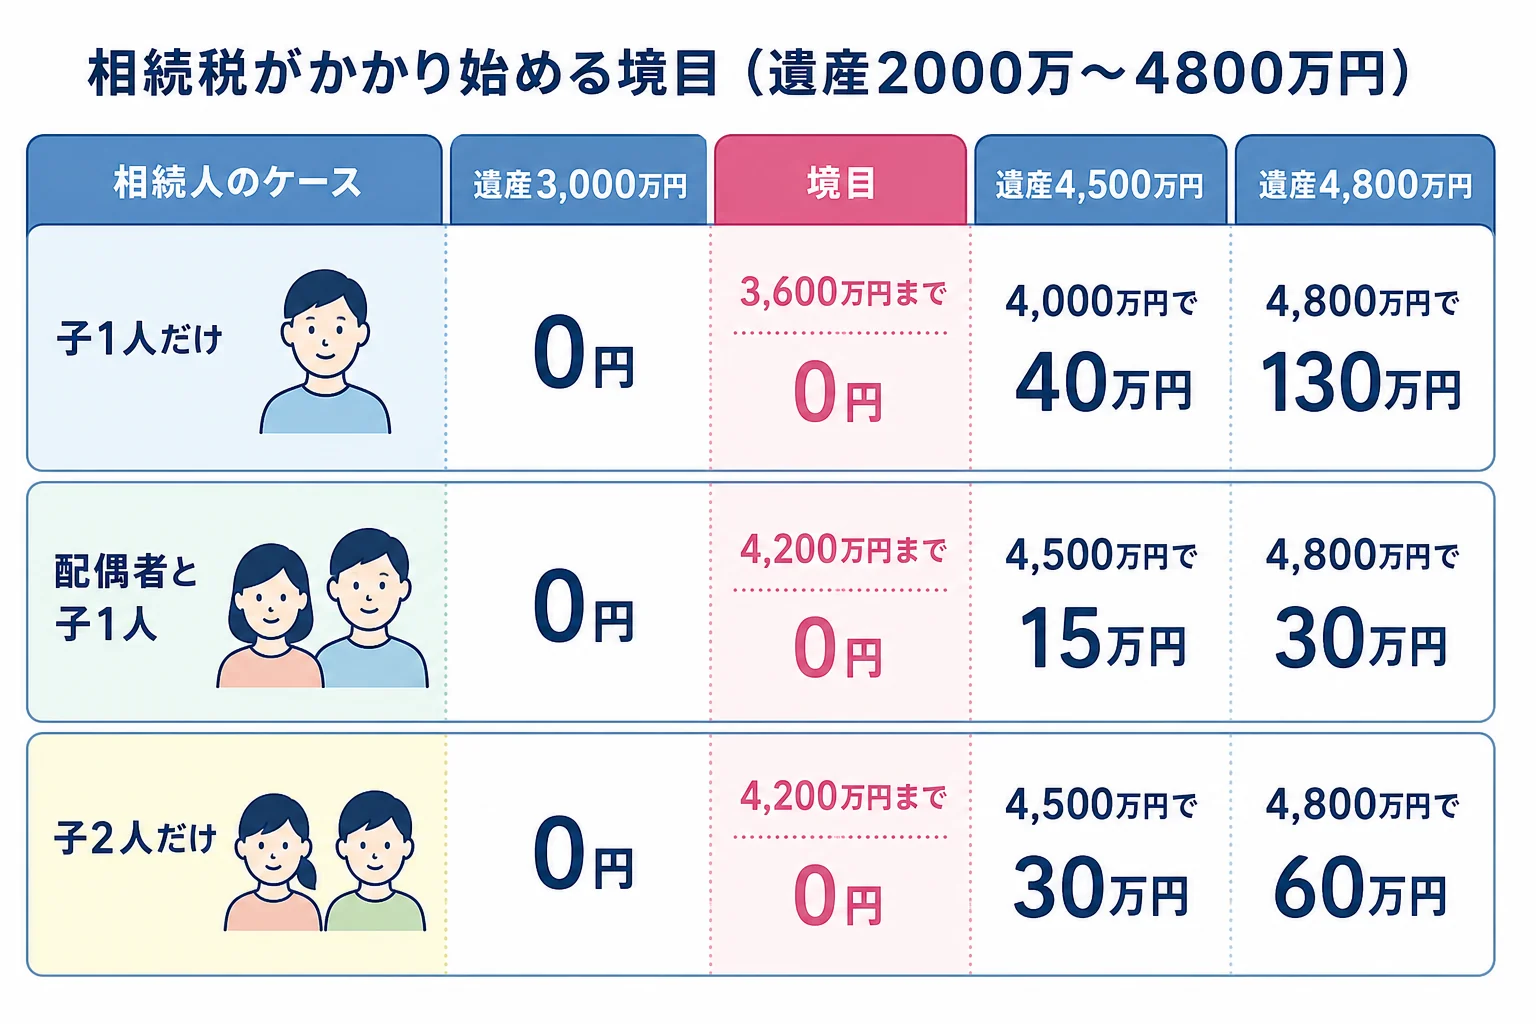
ここが気になるところですよね。遺産の金額を少しずつ上げて、子どもが相続するケースで税額を並べてみます。
| 遺産(課税価格) | 子1人だけ | 配偶者と子1人 | 子2人だけ |
|---|---|---|---|
| 2,000万円 | 0円 | 0円 | 0円 |
| 2,500万円 | 0円 | 0円 | 0円 |
| 3,000万円 | 0円 | 0円 | 0円 |
| 3,600万円 | 0円 | 0円 | 0円 |
| 4,000万円 | 40万円 | 0円 | 0円 |
| 4,500万円 | 90万円 | 15万円 | 30万円 |
| 4,800万円 | 130万円 | 30万円 | 60万円 |
どれも法定相続分どおりに分けた場合の家族全体の納付税額です。配偶者がいる列は、配偶者の税額軽減で配偶者の分が0円になっています。
子1人だけのケースでは、3,600万円を超えたところから税金がかかります。例えば4,000万円なら、計算はこうです。
| 計算のステップ | 金額 |
|---|---|
| 課税価格の合計 | 4,000万円 |
| 基礎控除(相続人1人) | 3,600万円 |
| 課税遺産総額 | 400万円 |
| 子1人の取得分に速算表(1,000万円以下・10%) | 40万円 |
| 子の納付税額 | 40万円 |
『4,000万円なのに40万円で済むの?』と思った方もいるかもしれません。相続税は遺産全体ではなく、基礎控除を超えた400万円の部分にだけかかるからなんです。
兄弟が相続する場合は2割加算でいくらになる?
子も親もいない人が亡くなると、兄弟姉妹が相続人になります。兄弟姉妹には相続税の2割加算があるので、子が相続するより税額が高くなるんです。
例えば、独身で子がなく、両親もすでに亡くなっている人の遺産を兄弟が相続するケースです。
| 遺産(課税価格) | 兄弟1人 | 兄弟2人 | 兄弟3人 |
|---|---|---|---|
| 3,000万円 | 0円 | 0円 | 0円 |
| 3,600万円 | 0円 | 0円 | 0円 |
| 4,000万円 | 48万円 | 0円 | 0円 |
| 4,500万円 | 108万円 | 36万円 | 0円 |
| 4,800万円 | 156万円 | 72万円 | 0円 |
兄弟1人で4,000万円なら、子1人と同じ計算の40万円に2割を足して48万円です。兄弟3人なら基礎控除が4,800万円まで広がるので、この表の範囲ではずっと0円になります。
『兄弟だと控除も小さくなるの?』という質問もよくあります。基礎控除の計算自体は子と同じで、人数で決まります。違うのは、計算した税額に2割が上乗せされる点です。
兄弟相続をもっと大きな金額で見たい方は兄弟相続の相続税を2割加算込みで試算した記事を見てみてください。
配偶者と子1人で4800万円なら、分け方で税額は変わる?
4,000万円台になると、分け方しだいで税額が動きます。ここでは、夫が亡くなって妻と子1人が相続するケースで、遺産4,800万円を3通りに分けてみます。
妻は自分の財産を持っておらず、受け取った分が減らないまま妻が亡くなった時(二次相続・子1人)も計算に入れた試算です。
| 分け方 | 今回の税額 | 妻が亡くなった時 | 合計 |
|---|---|---|---|
| 妻が全部(4,800万円) | 0円 | 130万円 | 130万円 |
| 法定相続分どおり(妻2,400万円) | 30万円 | 0円 | 30万円 |
| 子1人が全部 | 60万円 | 0円 | 60万円 |
妻が全部受け取ると、今回は0円です。でも二次相続では相続人が子1人になり、基礎控除3,600万円を超えるので130万円かかります。
法定相続分どおりなら、妻の2,400万円は二次相続の基礎控除に収まります。合計で見ると、この例ではもっとも軽い分け方でした。
二次相続を含めた比べ方は二次相続を妻の取り分別に試算した記事で詳しく見られます。
0円でも申告が必要になるのはどんな時?
遺産が基礎控除以下なら、相続税の申告はいりません。ただ、次のような時は注意が必要です。
- 自宅の土地を路線価などで評価し直したか(預金だけで計算していないか)
- 亡くなる前の一定期間に相続人へ贈与した財産がないか(加算期間は2027年以降の相続から段階的に延び、最長7年)
- 家族名義でも実質は親のお金という預金(名義預金)がないか
- 生命保険金の非課税枠(500万円×法定相続人の数)を引いたか
- 小規模宅地等の特例や配偶者の税額軽減を使って0円にしていないか
最後の項目が大事なところです。例えば遺産が4,000万円ある一人っ子のケースで、自宅の土地に特例を使って3,600万円以下になったとします。
この場合、税額は0円でも申告をしないと特例が使えません。申告期限は、亡くなったことを知った日の翌日から10か月以内です。
家族で確認していると、こんなやりとりになることもあります。
「預金は3,000万円だから、税金はかからないよね」<br>「でも実家の土地もあるし、土地を入れたら超えるかもしれないよ」
土地の評価が入るとすぐに境目を超えることがあります。実家の土地がある方や、贈与や名義預金で判断に迷う方は、税理士に財産を一度洗い出してもらうと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
遺産3000万円で子供1人の場合、相続税はかかりますか?
かかりません。子1人だけでも基礎控除は3,600万円あるので、課税価格3,000万円は内側に収まります。基礎控除以下なら申告もいりません。
遺産4000万円の相続税はいくらですか?
子1人だけなら40万円、兄弟1人だけなら2割加算で48万円です。配偶者と子1人や子2人なら、基礎控除4,200万円に収まるので0円になります。
遺産2000万円でも申告が必要なことはありますか?
課税価格が2,000万円なら、どの家族構成でも基礎控除の内側です。ただし土地の評価や生前贈与の加算を入れ直すと金額が増えることがあるので、預金だけで判断しないようにしておきましょう。
まとめ
- 遺産3,000万円なら、子1人だけでも兄弟1人だけでも相続税は0円
- 税金がかかり始める境目は、相続人1人で3,600万円、2人で4,200万円、3人で4,800万円
- 子1人で4,000万円なら40万円、4,800万円なら130万円
- 兄弟が相続すると2割加算で高くなり、兄弟1人で4,000万円なら48万円
- 特例や配偶者の税額軽減で0円にする場合は、申告が必要