当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の財産は家と少しの預金くらい。うちに相続税なんて関係あるのかな、と気になっていませんか。
結論から言うと、相続税がかかるかどうかの境目は「基礎控除」で決まり、その金額は家族の人数で変わります。子2人だけなら4,200万円、妻と子2人なら4,800万円までは相続税がかかりません。
この記事では、家族の形ごとの境目の金額と、境目を少し超えた時にいくらになるかを試算します。
相続税は、遺産がいくらを超えるとかかる?
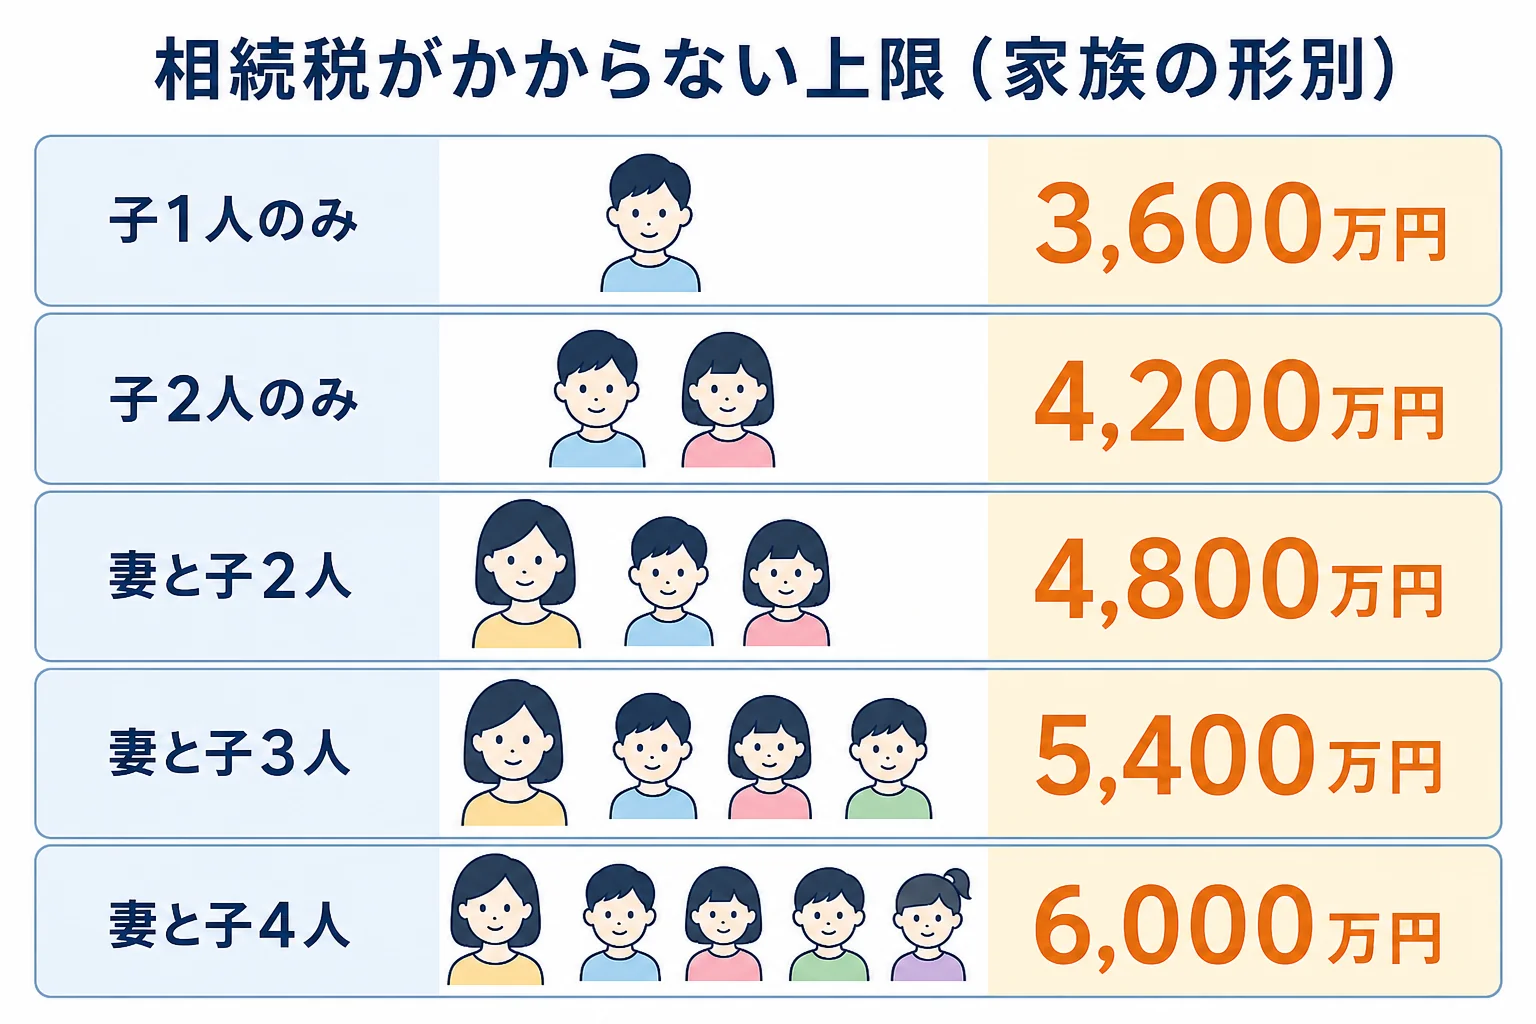
相続税がかかるのは、遺産(課税価格の合計)が基礎控除を超えた時です。基礎控除は「3,000万円+600万円×法定相続人の数」なので、子1人なら3,600万円、子2人なら4,200万円、妻と子2人なら4,800万円が無税の上限です。たとえば子2人だけで遺産5,000万円を相続すると、境目を800万円超えて、納める税額は合計80万円になります。
『うちは3,000万円もないから大丈夫』という方も多いはずです。
ただ、ここでいう遺産には自宅の土地や建物も入ります。預金だけで考えていると、思ったより境目に近かった、ということもあるんです。
家族の形ごとの境目は、次のとおりです。
| 家族の形 | 法定相続人の数 | 相続税がかからない上限(基礎控除) |
|---|---|---|
| 配偶者のみ、または子1人のみ | 1人 | 3,600万円 |
| 配偶者と子1人、または子2人のみ | 2人 | 4,200万円 |
| 配偶者と子2人、または子3人のみ | 3人 | 4,800万円 |
| 配偶者と子3人、または子4人のみ | 4人 | 5,400万円 |
| 配偶者と子4人 | 5人 | 6,000万円 |
相続放棄をした人がいても、法定相続人の人数には数えます。人数ごとの基礎控除をもっとくわしく見たい方は、相続人1人〜5人のケース別早見表も見てみてください。
境目を少し超えたら、相続税はいくらかかる?
境目を超えても、いきなり大きな税金になるわけではありません。超えた部分にだけ税率がかかるからです。
境目の少し上の金額で、家族別に試算してみました。どれも法定相続分どおりに分けた場合です。
| ケース | 遺産額 | 境目(基礎控除) | 納付税額の合計 |
|---|---|---|---|
| 子1人だけで相続 | 4,000万円 | 3,600万円 | 40万円 |
| 子2人だけで相続 | 4,800万円 | 4,200万円 | 60万円 |
| 子2人だけで相続 | 5,000万円 | 4,200万円 | 80万円 |
| 子3人だけで相続 | 5,000万円 | 4,800万円 | 19万9,800円 |
| 妻と子1人で相続 | 5,000万円 | 4,200万円 | 40万円 |
| 妻と子2人で相続 | 5,000万円 | 4,800万円 | 10万円 |
| 妻だけで相続 | 5,000万円 | 3,600万円 | 0円(申告は必要) |
同じ5,000万円でも、子1人だけなら160万円、妻と子2人なら10万円と、家族の形でかなり差が出ます。
計算例 子2人だけで遺産5,000万円を相続するケース
父がすでに亡くなっていて、母の遺産5,000万円を子2人で半分ずつ相続するケースです。
| 計算の段階 | 子1 | 子2 |
|---|---|---|
| 課税価格の合計 | 5,000万円 | |
| 基礎控除(3,000万円+600万円×2人) | 4,200万円 | |
| 課税遺産総額 | 800万円 | |
| 法定相続分で分けた金額 | 400万円 | 400万円 |
| 速算表の税率・控除額 | 10%・0円 | 10%・0円 |
| 法定相続分に応じた税額 | 40万円 | 40万円 |
| 相続税の総額 | 80万円 | |
| 納付税額(2,500万円ずつ取得) | 40万円 | 40万円 |
境目を超えた800万円に10%がかかったのと同じ結果ですね。
妻がいる場合は、分け方で税額が変わる
妻と子2人で遺産5,000万円のケースだと、妻の取り分で税額が変わります。
| 分け方 | 今回の納付税額 | 妻が亡くなった時の税額 |
|---|---|---|
| 法定相続分どおり(妻2,500万円) | 10万円 | 0円 |
| 子2人だけで取得 | 20万円 | 0円 |
妻の税額は配偶者の税額軽減で0円になるので、妻が多く受け取るほど今回の税額は下がります。
この金額帯なら、妻が受け取った2,500万円は、次に妻が亡くなった時の子2人の境目(4,200万円)を下回ります。妻にもともとの財産がなければ、二次相続の税金を心配しすぎなくてもよい金額帯なんです。
境目を超えていても、0円になるのはどんなケース?
財産の合計が境目を超えていても、差し引けるものや特例で0円になることがあります。
生命保険金や借入金を差し引くケース
相続人が受け取った生命保険金は、500万円×法定相続人の数まで非課税です。借入金や葬式費用も差し引けます。
例えば、母が亡くなり子2人が相続するケースで考えてみます。
| 財産・差し引くもの | 金額 |
|---|---|
| 預貯金 | 3,000万円 |
| 実家の土地・建物 | 1,200万円 |
| 生命保険金1,000万円(非課税枠1,000万円の範囲内) | 0円 |
| 葬式費用 | マイナス150万円 |
| 課税価格の合計 | 4,050万円 |
財産を全部足すと5,200万円ありますが、課税価格は4,050万円で、境目の4,200万円を下回ります。この場合は相続税はかからず、申告も不要です。
自宅に小規模宅地等の特例が使えるケース
夫が亡くなり、妻と子2人が相続するケースです。妻が自宅の土地を相続し、小規模宅地等の特例(330㎡まで80%減額)が使えるとします。
| 項目 | 特例なし | 特例あり |
|---|---|---|
| 自宅の土地 | 3,000万円 | 600万円 |
| 自宅の建物 | 300万円 | 300万円 |
| 預貯金 | 3,300万円 | 3,300万円 |
| 課税価格の合計 | 6,600万円 | 4,200万円 |
| 納付税額の合計 | 90万円 | 0円 |
特例が使えると、境目の4,800万円を下回って0円になります。
ここが大事なところです。特例を使って0円になる時は、申告をしないと特例そのものが使えません。「0円だから何もしない」は通用しないんです。
特例の要件を満たすかどうかは、住まいの状況などで変わります。当てはまりそうなら、税理士に確認してみてください。
相続税が0円でも申告が要るのは、どんな時?
ここまでの話をまとめると、「税額が0円=申告不要」とは限りません。次のチェックで確かめてみてください。
- 特例を使わずに、課税価格の合計が基礎控除以下か(以下なら申告不要)
- 配偶者の税額軽減を使って0円になっていないか(使うなら申告が必要)
- 小規模宅地等の特例を使って基礎控除以下になっていないか(使うなら申告が必要)
- 7年以内に亡くなった人から贈与を受けた人がいて、その分を足し戻しても基礎控除以下か
- 申告期限(亡くなったことを知った日の翌日から10か月以内)までに分け方が決まりそうか
「税金がかからないなら、税理士に頼むほどでもないよね」
「でも特例を使うなら、申告書は出さないといけないみたい」
こんな会話になったら、一度立ち止まって確認しておきましょう。
境目ぎりぎりの時は、どうすればいい?
自分で試算して境目の近くにいると分かったら、次は土地の評価額を正確にすることが大切です。
土地は路線価や倍率で評価しますが、形や道路との関係で金額が変わります。境目まで数百万円しかない時は、この差で申告が要るかどうかが変わることもあるんです。
次のような人は、税理士に頼むと楽になりやすいです。
- 試算すると基礎控除を少し超えるか、少し下回る
- 小規模宅地等の特例を使って0円にしたい
- 土地が実家のほかにもある
- 申告期限の10か月が迫っている
境目にいるかどうかの判断と、特例を使った申告までまとめて相談できます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
財産と家族構成を入れて自分で試算する手順は、相続税の計算シミュレーションを自分でやる方法で順に説明しています。
よくある質問
子供2人だと、相続税はいくらまで無税ですか?
配偶者がいなくて子2人だけが相続人なら、基礎控除の4,200万円までは相続税がかかりません。配偶者もいるなら法定相続人が3人になり、4,800万円までになります。
遺産が3,000万円以下なら、相続税はかかりませんか?
基礎控除は最低でも3,600万円(法定相続人1人)なので、課税価格の合計が3,000万円以下なら相続税はかかりません。ただし自宅の土地を時価ではなく評価額で計算しているか、生前贈与の足し戻しがないかは確かめておきましょう。
相続税の非課税枠は、基礎控除のほかにもありますか?
相続人が受け取った生命保険金と死亡退職金には、それぞれ500万円×法定相続人の数の非課税枠があります。墓地や仏壇などの祭祀財産も非課税です。
まとめ
- 相続税がかかる境目は基礎控除で、3,000万円+600万円×法定相続人の数
- 子1人なら3,600万円、子2人なら4,200万円、妻と子2人なら4,800万円まで無税
- 子2人だけで遺産5,000万円なら80万円、妻と子2人なら10万円
- 生命保険金の非課税枠や葬式費用で、境目を下回ることもある
- 特例や配偶者の税額軽減を使って0円になる時は、申告が必要