当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
独身だった兄や姉が亡くなり、親もすでにいない。そんな時に相続人になるのが兄弟姉妹です。『兄弟2人で4000万円を分けたら、相続税はいくらになるんだろう』と思いますよね。
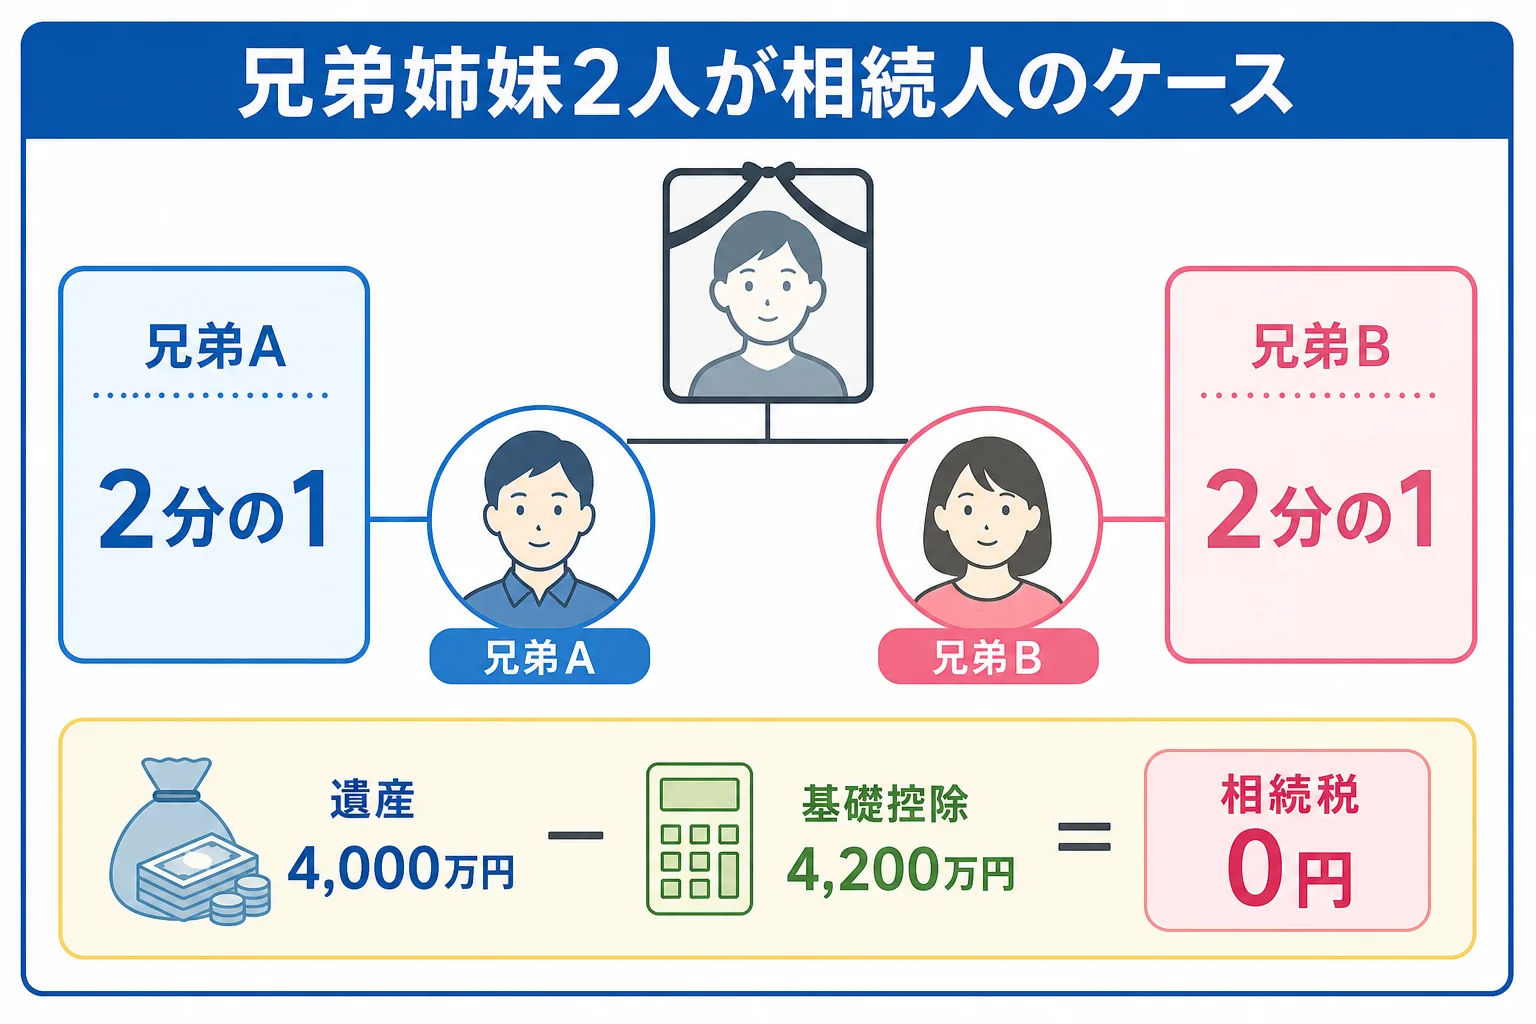
結論から言うと、兄弟姉妹2人で遺産4000万円を相続するケースの相続税は0円です。ただし余裕は200万円だけなので、どこで税金が出てくるかも合わせて見ていきます。
兄弟2人で遺産4000万円なら相続税はいくら?
相続人が兄弟姉妹2人なら基礎控除は4,200万円です。課税価格の合計が4000万円なら相続税は0円で、特例を使わずに0円なら申告もいりません。
兄弟姉妹が相続人になるのは、亡くなった人に配偶者も子も孫もおらず、親や祖父母も亡くなっている時です。兄弟2人なら法定相続分は2分の1ずつです。
計算の流れを並べると、こうなります。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 4,000万円 |
| 基礎控除(2人) | 4,200万円 |
| 課税遺産総額 | 0円 |
| 法定相続分ごとの税額 | 2人とも0円 |
| 相続税の総額 | 0円 |
| 各人の納付額 | 2人とも0円 |
ここで気をつけたいのが人数です。同じ4000万円でも、兄弟が何人いるかで結果が変わります。
| ケース | 基礎控除 | 相続税の総額 | 納付額 |
|---|---|---|---|
| 兄弟1人 | 3,600万円 | 40万円 | 48万円(2割加算込み) |
| 兄弟2人 | 4,200万円 | 0円 | 0円 |
| 兄弟3人 | 4,800万円 | 0円 | 0円 |
兄弟1人のケースだけ税金が出ます。しかも総額40万円より多い48万円を納めることになるんです。
「同じ4000万円なのに、1人だと税金がかかるの?」<br>「はい。相続人が1人減ると、基礎控除が600万円小さくなるんです」
兄弟姉妹だと税額が2割増しになるのはなぜ?
『総額より払う額が多いのはおかしくない?』と感じる方もいるはずです。これは2割加算という仕組みによるものです。
配偶者でも、子や親など一親等の血族でもない人が財産を受け取ると、その人の税額は2割増しになります。兄弟姉妹はこの2割加算の対象なんです。
財産が増えた時の税額を、兄弟2人で半分ずつ分けた前提で見てみます。
| 課税価格の合計 | 課税遺産総額 | 相続税の総額 | 1人あたりの納付額 |
|---|---|---|---|
| 4,000万円 | 0円 | 0円 | 0円 |
| 5,000万円 | 800万円 | 80万円 | 48万円 |
| 6,000万円 | 1,800万円 | 180万円 | 108万円 |
5,000万円のケースでは、1人分は本来40万円です。2割が上乗せされて48万円になり、2人合わせると96万円になります。
では分け方を変えたらどうでしょう。5,000万円を7対3で分けた場合と比べます。
| 分け方 | 兄弟A | 兄弟B | 合計 |
|---|---|---|---|
| 半分ずつ(2,500万円ずつ) | 48万円 | 48万円 | 96万円 |
| 7対3(3,500万円と1,500万円) | 67万2,000円 | 28万8,000円 | 96万円 |
2人とも2割加算の対象なので、どう分けても合計は変わりません。配偶者がいるケースと違って、分け方で税金を減らす余地はほとんど無いんです。
兄弟姉妹の相続で先に確かめておきたいこと
『0円なら細かく調べなくても平気でしょ』と思うかもしれません。ただ、余裕が200万円しかない分、財産の金額を正しく出すことが大事になります。
- 生命保険金は非課税枠(500万円×2人で1,000万円)を引いた後の額か
- 借入金や葬式費用を差し引いたか
- 亡くなった人の口座以外に、名義だけ別の預金が無いか
- 自宅の土地を路線価方式などで評価したか
- 兄弟のうち先に亡くなった人がいないか(いれば甥姪が相続人)
最後の項目は人数に直結します。例えば兄弟の1人が亡くなっていて、その子が2人いれば、相続人は兄弟1人と甥姪2人の3人です。基礎控除は4,800万円になります。
自宅の土地の小規模宅地等の特例は、兄弟姉妹が使えるかどうかが同居の有無などの要件で決まります。使えるかは税理士に確認を。
兄弟で話し合う場面では、こんなやり取りがよくあります。
「家を売ってから分ける方が分かりやすいよね」<br>「そうだね。でも売るなら、相続の登記を先に済ませないと」
不動産を相続したら、知った日から3年以内に相続登記をする義務があります。申告がいらないケースでも、この手続きは残るので覚えておきましょう。
計算の進め方は家族構成と財産を入れて相続税を自分で計算する方法で、配偶者がいる場合は配偶者と兄弟姉妹で4000万円を相続するケースで確かめてみてください。
財産が4,000万円前後で余裕が小さい場合や、甥姪まで含めて相続人の確定に手間取りそうな場合は、税理士にまとめて頼むと楽です。申告が要るかの判断から相談できます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
兄弟の1人が相続放棄したら、基礎控除は減りますか?
減りません。基礎控除の人数は放棄した人も含めて数えるので、兄弟2人なら4,200万円のままです。
異母兄弟がいる場合、取り分は同じですか?
父母の片方だけが同じ兄弟姉妹(半血)の法定相続分は、両親が同じ兄弟姉妹の2分の1です。
兄弟姉妹に遺留分はありますか?
ありません。亡くなった人が遺言で別の人に財産を渡していた場合、兄弟姉妹は取り分を請求できません。
まとめ
- 兄弟姉妹2人で遺産4000万円なら、基礎控除4,200万円で相続税は0円
- 兄弟が1人だと基礎控除3,600万円で、2割加算込み48万円の納付
- 5,000万円なら1人48万円、6,000万円なら1人108万円
- 2人とも2割加算なので、分け方を変えても合計は変わらない
- 先に亡くなった兄弟がいれば甥姪が相続人になり、人数が変わる