当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫婦に子どもがいなくて、夫の両親もすでに亡くなっている。この場合、夫の遺産は妻と夫のきょうだいで分けることになります。『夫の兄弟に財産を渡さないといけないの?』と驚く方も少なくありません。
結論から言うと、遺産5000万円を妻と夫の兄弟姉妹2人で法定相続分どおりに分けると、納める相続税は兄弟姉妹の分だけで合計60,000円です。この記事では、きょうだいの人数や分け方を変えたケースを並べて、どこで税額が変わるのかを見ていきます。
妻と夫のきょうだい2人なら、相続税はいくら?
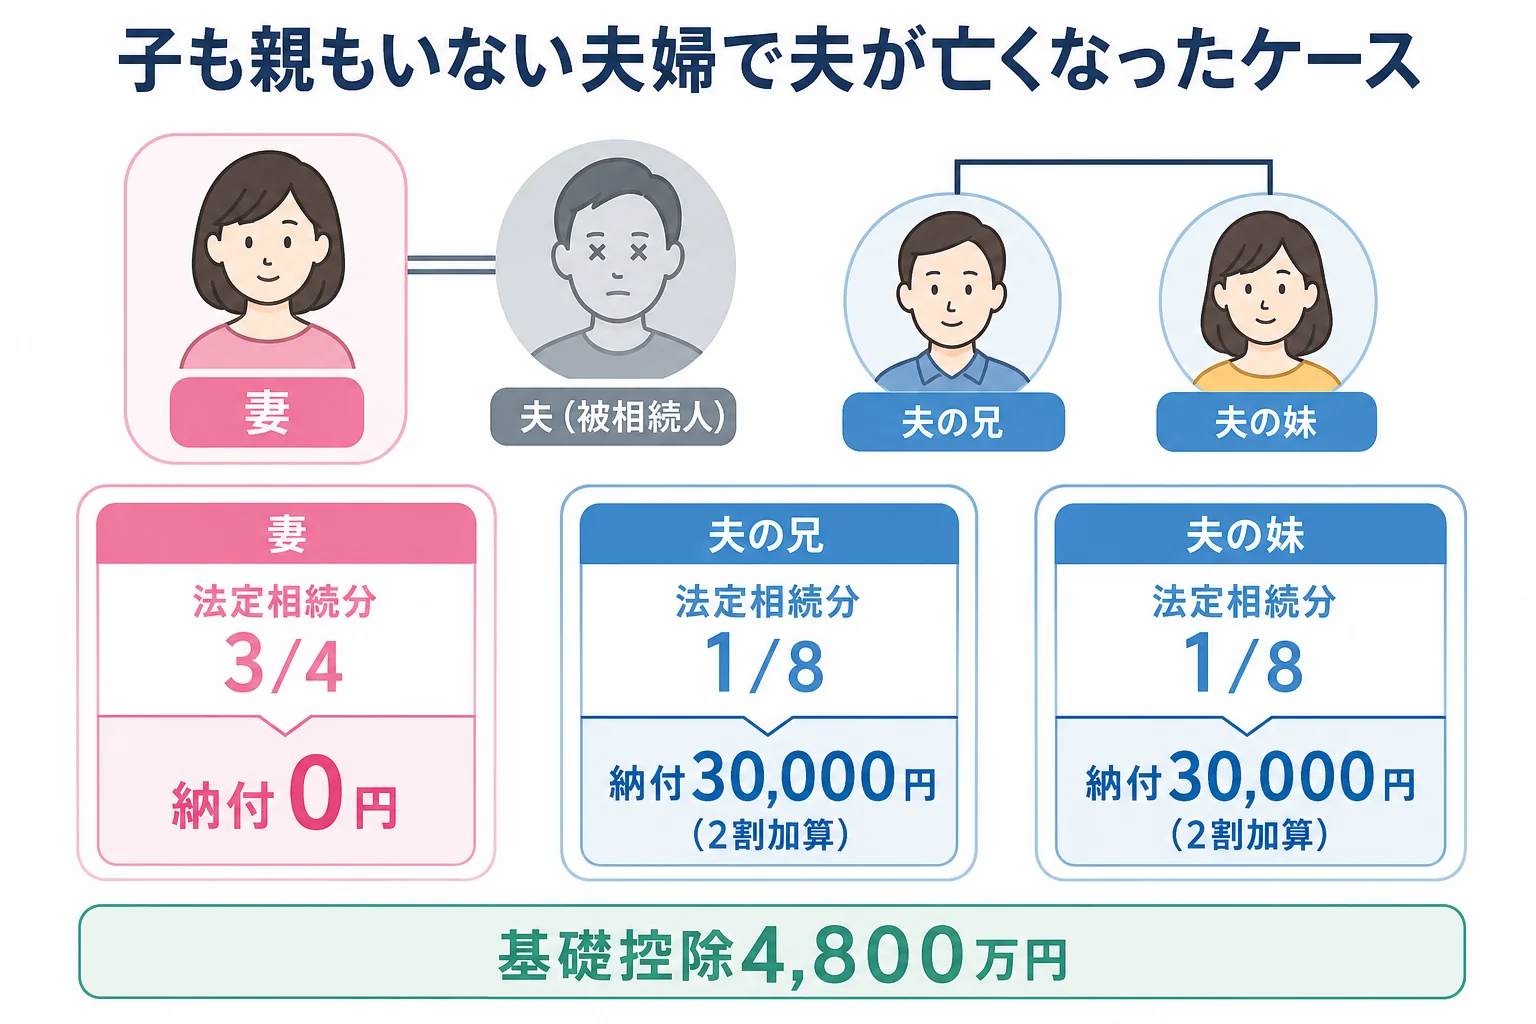
妻と夫の兄弟姉妹2人が相続人なら基礎控除は4,800万円。相続税の総額は200,000円で、妻は配偶者の税額軽減で0円、兄弟姉妹は2割加算がついて30,000円ずつ、合計60,000円です。
子も親もいない時、相続の順番は第3順位の兄弟姉妹に回ります。法定相続分は配偶者3/4、兄弟姉妹1/4です。
兄弟姉妹が2人なら、1/4をさらに半分にして1人1/8ずつになります。妻の取り分が大きいのが、このケースの特徴ですね。
もう1つの特徴が2割加算です。兄弟姉妹は配偶者でも一親等の血族でもないので、税額が2割増しになります。
計算の流れを1行ずつ確認しましょう
課税価格の合計(借入金・葬式費用を差し引いた後)が5000万円という前提です。
| 手順 | 計算 | 金額 |
|---|---|---|
| 1. 課税価格の合計 | 財産から債務・葬式費用を引いた額 | 5,000万円 |
| 2. 基礎控除 | 3,000万円+600万円×3人 | 4,800万円 |
| 3. 課税遺産総額 | 5,000万円から4,800万円を引く | 200万円 |
| 4. 妻の分(3/4) | 150万円×10% | 150,000円 |
| 5. きょうだい1人の分(1/8) | 25万円×10% | 25,000円ずつ |
| 6. 相続税の総額 | 150,000円+25,000円×2 | 200,000円 |
| 7. 妻の納付額 | 配偶者の税額軽減を適用 | 0円 |
| 8. きょうだいの納付額 | 25,000円に2割加算 | 30,000円ずつ |
手順8がこのケースならではの部分です。按分した25,000円に2割を上乗せして、1人30,000円になります。
妻の0円は、配偶者の取得分が1億6,000万円か法定相続分のどちらか多い額までは相続税がかからない、という軽減のおかげです。
ただ、軽減は申告しないと使えません。『妻は0円だから関係ない』と思わず、申告書は提出しておきましょう。
きょうだいが1人・2人・3人で、税額はどう変わる?
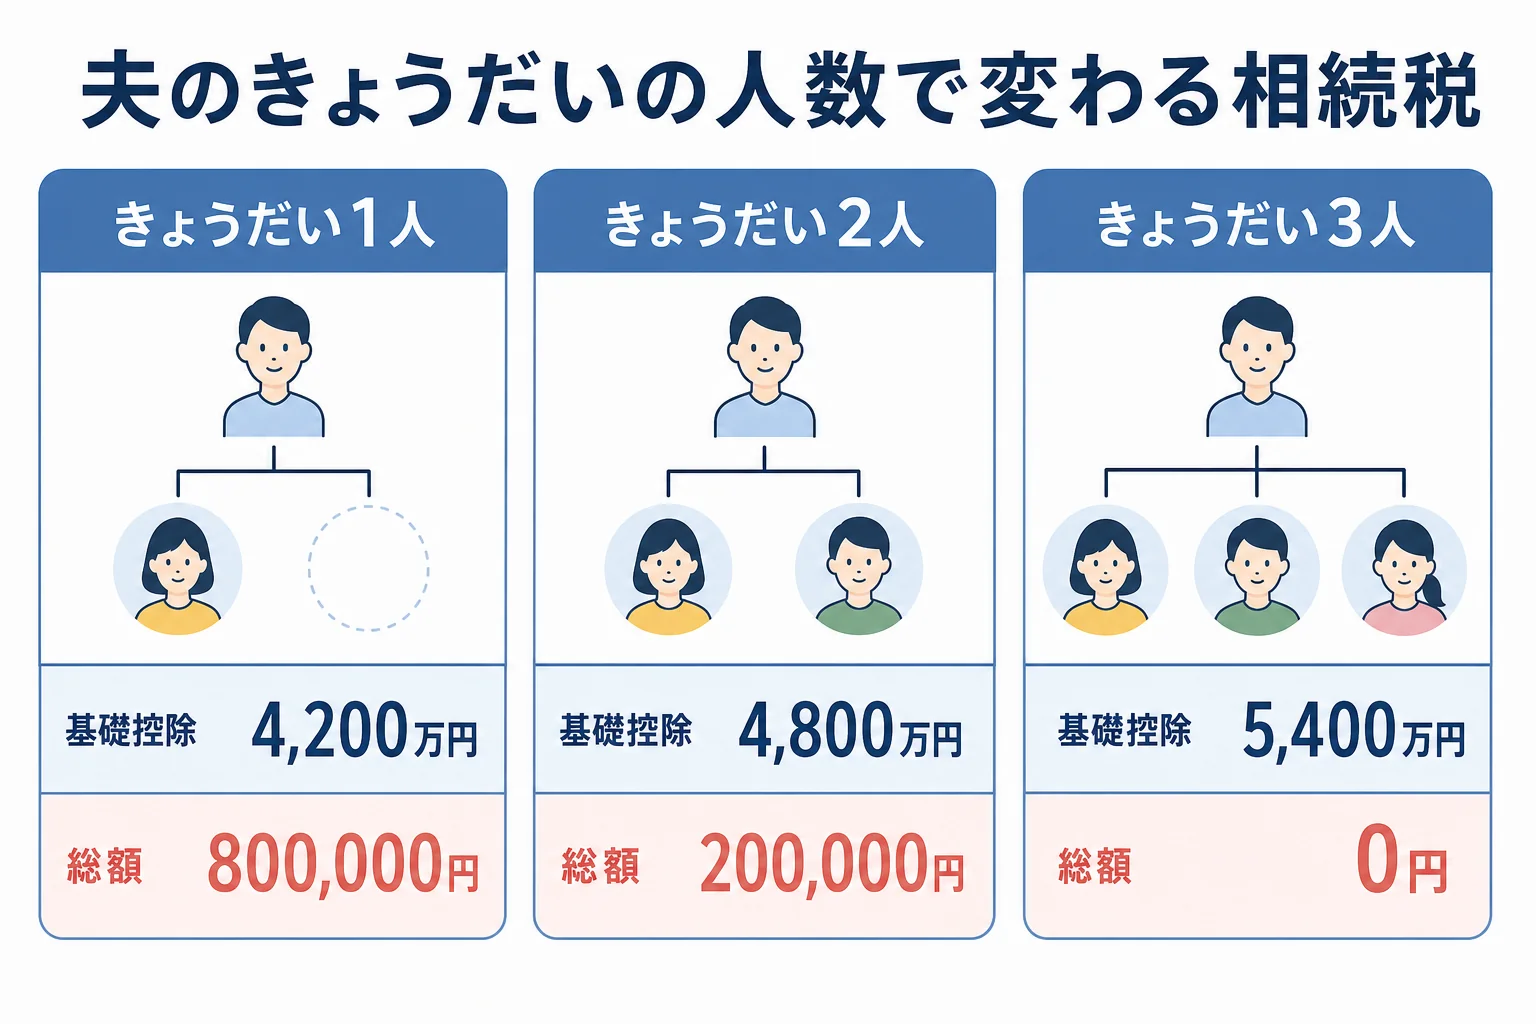
同じ5000万円でも、夫のきょうだいの人数で基礎控除が変わります。亡くなったきょうだいに子(甥・姪)がいれば、その甥姪が代わりに相続人になる点も押さえておきたいところです。
| ケース | 相続人 | 基礎控除 | 相続税の総額 | きょうだい側の納付額(法定相続分どおり) |
|---|---|---|---|---|
| ケース1 きょうだい1人 | 妻・兄 | 4,200万円 | 800,000円 | 240,000円 |
| ケース2 きょうだい2人 | 妻・兄・妹 | 4,800万円 | 200,000円 | 30,000円ずつ、計60,000円 |
| ケース3 きょうだい3人 | 妻・きょうだい3人 | 5,400万円 | 0円 | 0円(申告不要) |
ケース3では基礎控除が5,400万円になり、5000万円を下回ります。特例を使わずに基礎控除以下なら、申告そのものが要りません。
逆にケース1は、課税される部分が800万円まで増えます。きょうだい1人の税額は200,000円に2割加算で240,000円です。
ちなみに、甥姪の子までは代襲しません。また、父母の片方だけが同じ兄弟姉妹(半血)の相続分は、両親とも同じ兄弟姉妹の1/2になります。人数の数え方で迷ったら、戸籍で相続人を確定させてから計算してみてください。
妻が全部取る場合と、きょうだいにも分ける場合
同じきょうだい2人のケースで、分け方を変えると納める税額はこうなります。
| 分け方 | 妻の取得 | きょうだいの取得 | 納める相続税の合計 |
|---|---|---|---|
| 妻が全部取る | 5,000万円 | 0円 | 0円(申告は必要) |
| 法定相続分どおり | 3,750万円 | 625万円ずつ | 60,000円 |
| 妻と半分ずつ | 2,500万円 | 1,250万円ずつ | 120,000円 |
きょうだいの取り分が増えるほど、2割加算のついた税額が増えていきます。税金の面では、妻が多く取るほど家族全体の負担は軽くなるんです。
ただし、妻が全部取った財産は、将来妻が亡くなった時に妻の側の相続人(妻のきょうだいなど)へ引き継がれます。夫の実家に戻したい財産、例えば先祖代々の土地がある場合は、今回の分け方で夫のきょうだいに渡しておく考え方もあります。
妻の側の相続人が兄弟姉妹なら、そちらでも2割加算がかかります。今回の税額だけでなく、次の相続まで見て決めておくと後悔が少なくなりますよ。
とはいえ、遺産分割にはきょうだい全員の合意が要ります。例えば、こんなやり取りになることもあります。
「お義兄さん、この家と預金は私の生活のために残しておきたいんです」
「弟もそう望んでいたと思うよ。うちは受け取らなくていい」
話がまとまれば、遺産分割協議書に全員が署名・押印して終わりです。ただ、きょうだいが遠方にいたり疎遠だったりすると、連絡を取るだけでもひと苦労ですよね。
遺言があれば、妻に全部残せる
ここが大事なところです。兄弟姉妹には遺留分がありません。
つまり、夫が「全財産を妻に相続させる」という遺言を残していれば、きょうだいは遺留分侵害額請求ができないんです。分割協議をしなくても、妻が全部を引き継げます。
『まだ元気だし、遺言なんて縁起でもない』と感じる方もいるはずです。でも、子のいない夫婦ほど遺言の効果は大きくなります。
自筆証書遺言なら法務局の保管制度(手数料1通3,900円)を使うと検認が要りません。公正証書遺言も検認不要です。
- 夫の両親・祖父母が全員亡くなっているか戸籍で確かめたか
- 先に亡くなったきょうだいに子(甥・姪)がいないか
- 夫の遺言書が自宅や法務局に残っていないか
- 妻が自宅の土地を取得する場合、小規模宅地等の特例を使うか
- 亡くなった日の翌日から10か月以内に申告できる段取りか
小規模宅地等の特例は、自宅の土地330㎡まで評価が80%下がる制度です。使えるかどうかは要件を満たすか税理士に確認を。
疎遠なきょうだいや甥姪と連絡を取る必要がある、戸籍をさかのぼって集めるのが大変、そんなケースは相続に慣れた税理士に頼むと手続き全体が早く進みます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
両親が健在な場合との違いは遺産5000万円を配偶者と親で相続するケース、配偶者がいない場合は兄弟姉妹2人で5000万円を相続するケースで確認できます。
よくある質問
夫のきょうだいが相続放棄したら、妻が全部相続できますか?
きょうだい全員が放棄すれば、ほかに相続人がいない限り妻が単独の相続人になります。放棄は家庭裁判所への申述が必要で、相続を知った時から3か月以内です。基礎控除の人数は放棄した人も数えるので、4,800万円のまま変わりません。
妻が全部取って0円なら申告はいりませんか?
課税価格の合計5000万円は基礎控除4,800万円を超えているので、申告が必要です。配偶者の税額軽減は申告して初めて使えます。
きょうだいの代わりに甥・姪が相続する場合も2割加算ですか?
はい、甥姪も2割加算の対象です。代襲相続人の孫が対象外になるのとは扱いが違います。
まとめ
- 妻と夫の兄弟姉妹2人で5000万円なら基礎控除4,800万円、相続税の総額は200,000円
- 法定相続分どおりなら妻0円、きょうだいは2割加算で30,000円ずつ
- きょうだい1人なら総額800,000円、3人なら基礎控除5,400万円で0円
- 妻が多く取るほど家族全体の税額は軽くなるが、妻が0円でも申告は必要
- 兄弟姉妹には遺留分がないので、遺言で妻に全部残せる