当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の財産がだいたい見えてきた。『で、相続税って実際いくらくらい払うの?』というのがまず気になるところですよね。
結論から言うと、相続税の額は遺産の規模と家族構成でまったく変わります。この記事では、遺産の額と家族のケースごとに、家族全体で納める相続税を計算した早見表で確認していきます。
わが家の相続税はいくら?まず結論から
父が亡くなり、母と子2人が法定相続分どおりに相続するケースなら、遺産1億円で家族全体の相続税は315万円です。同じ1億円でも、母がすでに亡くなっていて子2人だけなら770万円になります。遺産が基礎控除(母と子2人なら4,800万円)以下なら0円です。
『平均だといくらなの?』と気になる方も多いはずです。ただ、相続税は遺産の額と相続人の人数で大きく変わるので、平均の数字より、わが家に近いケースで計算した方が実感に合います。
ここでいう遺産は、預貯金・不動産・株などから借入金や葬式費用を引いた額(課税価格)です。土地は路線価などで評価した額なので、売れる値段とは違うことがあります。
遺産規模と家族別の相続税早見表
法定相続分どおりに分けた場合に、家族全体で納める相続税をまとめました。配偶者がいるケースでは、配偶者の税額軽減で配偶者の分は0円になっています。
| 遺産の額 | 母と子2人 | 子2人だけ | 母と子1人 | 子1人だけ |
|---|---|---|---|---|
| 5,000万円 | 10万円 | 80万円 | 40万円 | 160万円 |
| 8,000万円 | 175万円 | 470万円 | 235万円 | 680万円 |
| 1億円 | 315万円 | 770万円 | 385万円 | 1,220万円 |
| 1億5,000万円 | 747.5万円 | 1,840万円 | 920万円 | 2,860万円 |
| 2億円 | 1,350万円 | 3,340万円 | 1,670万円 | 4,860万円 |
| 3億円 | 2,860万円 | 6,920万円 | 3,460万円 | 9,180万円 |
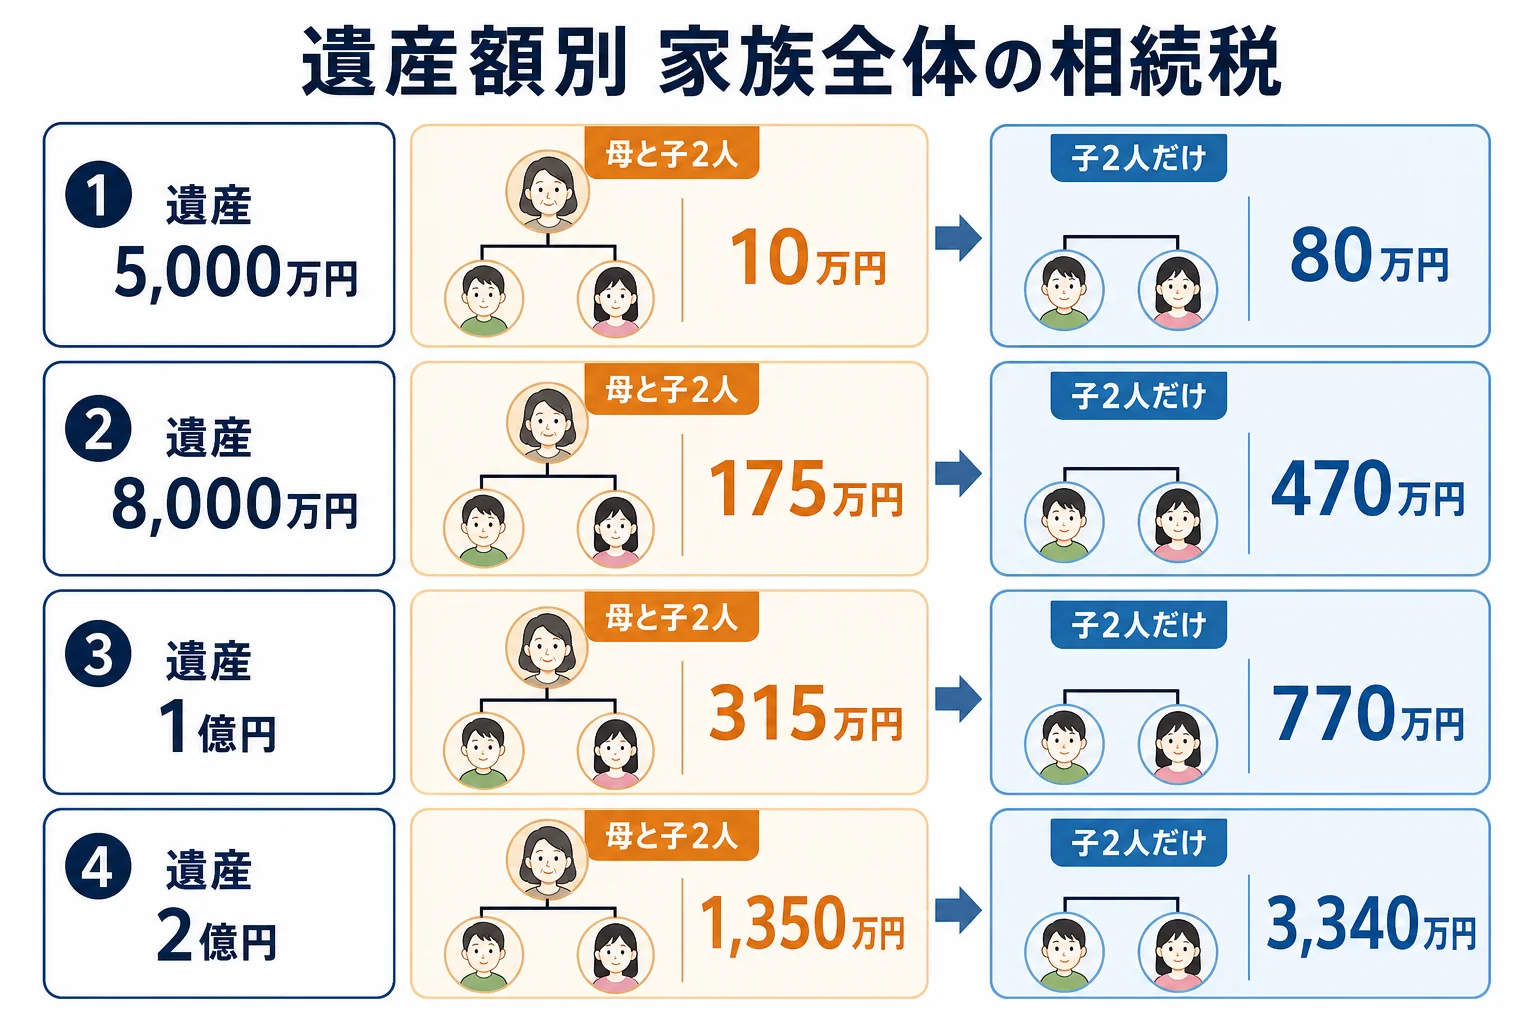
同じ遺産額でも、配偶者がいるかどうかで税額が倍以上違うことがわかります。
「相続税500万円って言われたら、遺産はどのくらい?」
「子2人だけなら8,000万円で470万円だから、そのあたりからだね」
例えば、家族全体で2,000万円近く払うのは、子2人だけなら遺産1億5,000万円(1,840万円)のケースです。母と子2人なら、遺産3億円でも2,860万円にとどまります。
遺産1億円・母と子2人だと、計算はどう進む?
早見表の数字がどうやって出てくるのか、遺産1億円、母と子2人のケースで計算の流れを見てみましょう。
| 計算の段階 | 金額 |
|---|---|
| 遺産の合計(課税価格) | 1億円 |
| 基礎控除(3,000万円+600万円×3人) | 4,800万円 |
| 課税遺産総額 | 5,200万円 |
| 母の法定相続分(2分の1)2,600万円にかかる税額 | 340万円 |
| 子1人の法定相続分(4分の1)1,300万円にかかる税額 | 145万円 |
| 相続税の総額(340万円+145万円×2人) | 630万円 |
| 母が納める税額(配偶者の税額軽減後) | 0円 |
| 子1人が納める税額 | 157.5万円 |
| 家族全体で納める税額 | 315万円 |
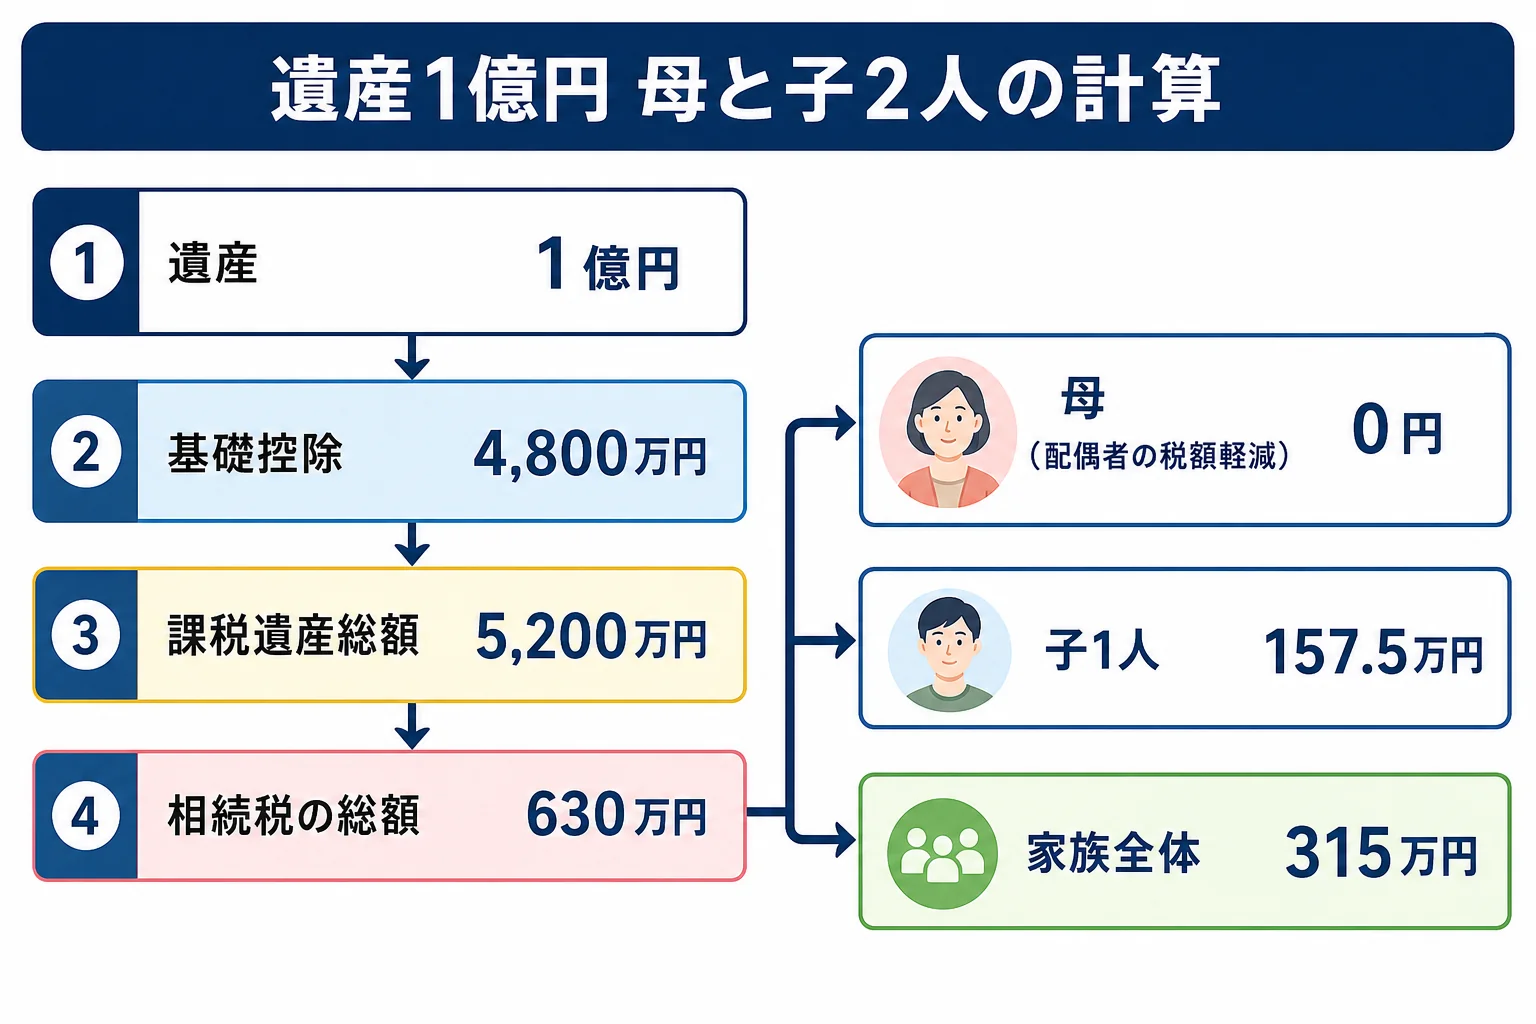
ポイントは、いったん法定相続分で分けたと仮定して総額を出し、それを実際に受け取った割合で分けることです。
母の分の税額315万円は、配偶者の税額軽減で0円になります。ただし、軽減を使うには申告が必要です。
母が多めに取ると、税額はどう変わる?
実は、同じ1億円でも分け方を変えると、家族が今納める税額は変わります。
| 分け方のケース | 母の取得 | 子1人の取得 | 家族全体の税額 | 理由・注意 |
|---|---|---|---|---|
| 法定相続分どおり | 5,000万円 | 2,500万円 | 315万円 | 母の分は税額軽減で0円 |
| 母は取らず子2人で分ける | 0円 | 5,000万円 | 630万円 | 税額軽減が使えず総額をそのまま負担 |
『それなら母に全部渡せば安くなる?』と思うかもしれません。ここが落とし穴なんです。
母が亡くなった時の相続(二次相続)では、配偶者の税額軽減がなく、相続人も子2人に減ります。今の税額だけでなく、次の相続まで含めて考える必要があります。
自宅の特例が使えると、どれくらい下がる?
遺産に自宅の土地があるなら、小規模宅地等の特例で大きく下がることがあります。自宅の土地なら330㎡まで評価が80%減る特例です。
例えば、遺産1億円のうち、自宅の土地が4,000万円だったとします。母が自宅を相続して特例が使えると、土地は800万円として数えるので、遺産の合計は6,800万円になります。
| ケース | 遺産の合計 | 家族全体の税額 |
|---|---|---|
| 特例を使わない | 1億円 | 315万円 |
| 自宅の土地に小規模宅地等の特例を使う | 6,800万円 | 100万円 |
同居している子や配偶者が相続するかなどの要件があり、使えるかどうかは家族によって違います。要件を満たすかは税理士に確認を。
この特例も申告が条件で、使った結果0円になる場合でも申告書を出す必要があります。期限は亡くなったことを知った日の翌日から10か月以内です。
わが家の目安を出すには?
早見表に当てはめるには、まず遺産の額と法定相続人の数をはっきりさせることです。
- 戸籍で法定相続人の人数を確定させる
- 預貯金・不動産・株を書き出す(名義預金や7年以内の生前贈与も含める)
- 保険金・退職金は、500万円×法定相続人の数を超えた分だけ足す
- 借入金・葬式費用を引く
- 早見表で近いケースを探し、自宅の特例が使えそうかを確認する
特に見落としやすいのが2番目です。家族名義の口座でも、親が積み立てて通帳を管理していたなら名義預金として遺産に入ります。
令和6事務年度の相続税の実地調査は9,512件で、申告漏れなどが見つかった割合は82.3%、1件当たりの追徴税額は867万円でした(国税庁「令和6事務年度における相続税の調査等の状況」)。
『目安だから、ざっくりでいいか』と思いがちですが、財産の数え漏れは後から税金が増える原因になります。書き出しの段階は丁寧に進めておきましょう。
何が遺産に入るかは相続財産に入るものの記事で、基礎控除を超えるかの判定は相続税がかかるかのチェック記事で確認できます。
自分の取り分そのものを知りたい方は、家族構成から取り分を計算する記事も見てみてください。
遺産が1億円を超えそう、自宅の特例が使えるか判断がつかない、二次相続まで含めた分け方を比べたい、という家族は、税理士に試算してもらうと数字に納得して決められます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税は分割で払えますか?
原則は現金で一括納付です。一括で払えない時は、利子税がかかる延納(分割払い)や、延納でも難しい場合の物納という制度があります。
早見表と実際の税額が違うのはなぜですか?
早見表は法定相続分どおりに分けた場合の数字です。実際の取り分、2割加算(兄弟姉妹や孫養子が受け取る場合)、未成年者控除・障害者控除などで変わります。
申告後に払いすぎに気づいたらどうなりますか?
更正の請求で取り戻せることがあります。期限は原則として法定申告期限から5年以内です。
まとめ
- 相続税の額は、遺産の規模と家族構成で大きく変わる
- 遺産1億円なら、母と子2人で315万円、子2人だけで770万円
- 子2人だけなら遺産8,000万円で470万円になる
- 母が多めに取ると今の税額は減るが、二次相続まで考える
- 自宅の土地に小規模宅地等の特例が使えると、1億円のケースで100万円まで下がる
- 特例や配偶者の税額軽減を使う時は、0円でも申告が必要