当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の財産のほとんどが、住んでいる家と土地。現金はそんなに無いのに、相続税がかかったらどうしよう、と不安になっていませんか。
結論から言うと、土地と家の相続税は「どこにある土地か」と「誰が相続するか」で大きく変わります。同じ家でも、小規模宅地等の特例が使えるかどうかで税額が0円になることもあるんです。
この記事では、都市部の自宅、郊外の実家、農地がある家の3つのケースで、税額を試算して比べます。
都市部の自宅がある家族は、いくらかかる?
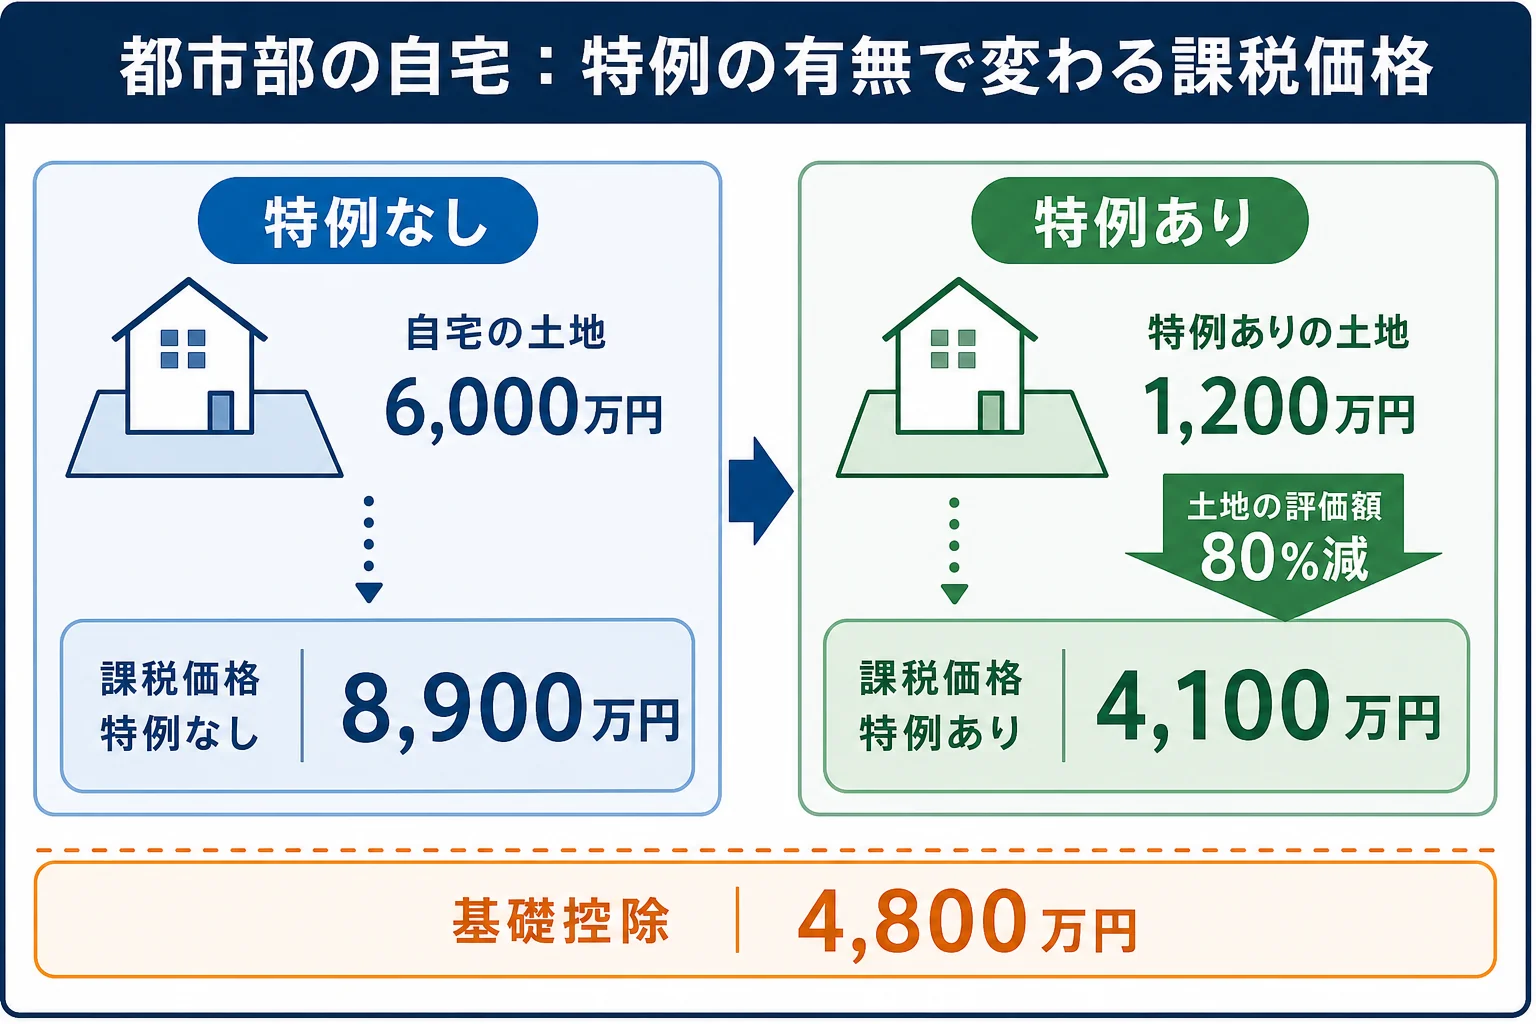
夫が亡くなり、妻と子2人が相続するケースで、都市部の自宅の土地が路線価で6,000万円、建物400万円、預貯金2,500万円なら、特例を使わない場合の納付税額は家族全体で232万5,000円です。妻が自宅を相続して小規模宅地等の特例が使えると、土地は1,200万円として計算され、課税価格が4,100万円まで下がって0円になります(申告は必要)。
都市部の土地は評価額が高くなりやすく、預貯金が少なくても基礎控除を超えてしまうことがよくあります。
『家しか残っていないのに、税金のために家を売ることになるの?』と心配になる方もいるはずです。
ここで効いてくるのが小規模宅地等の特例です。亡くなった人が住んでいた土地(特定居住用宅地等)なら、330㎡までの部分の評価額が80%減ります。このケースの自宅の土地は330㎡以内とします。
計算例 特例を使わない場合の計算の流れ
| 計算の段階 | 妻 | 子1 | 子2 |
|---|---|---|---|
| 課税価格の合計(土地6,000万円+建物400万円+預貯金2,500万円) | 8,900万円 | ||
| 基礎控除(3,000万円+600万円×3人) | 4,800万円 | ||
| 課税遺産総額 | 4,100万円 | ||
| 法定相続分で分けた金額 | 2,050万円 | 1,025万円 | 1,025万円 |
| 速算表の税率・控除額 | 15%・50万円 | 15%・50万円 | 15%・50万円 |
| 法定相続分に応じた税額 | 257万5,000円 | 103万7,500円 | 103万7,500円 |
| 相続税の総額 | 465万円 | ||
| 納付税額(法定相続分どおり取得) | 0円(配偶者の税額軽減) | 116万2,500円 | 116万2,500円 |
特例を使うと、どう変わる?
| 項目 | 特例なし | 妻が自宅を相続し特例あり |
|---|---|---|
| 自宅の土地 | 6,000万円 | 1,200万円 |
| 課税価格の合計 | 8,900万円 | 4,100万円 |
| 基礎控除 | 4,800万円 | 4,800万円 |
| 納付税額の合計 | 232万5,000円 | 0円 |
特例を使って0円になる時は、申告が必要です。申告期限は、亡くなったことを知った日の翌日から10か月以内なので、早めに準備しておきましょう。
郊外の実家を子1人が相続する場合はいくら?
2つ目は、父がすでに亡くなっていて、母が一人で暮らしていた郊外の実家を、子1人が相続するケースです。
郊外の土地は路線価が付いていないことが多く、固定資産税評価額に国税庁が定めた倍率をかけて評価します(倍率方式)。
| 財産 | 金額 |
|---|---|
| 実家の土地(倍率方式) | 1,200万円 |
| 実家の建物(固定資産税評価額) | 300万円 |
| 預貯金 | 2,500万円 |
| 課税価格の合計 | 4,000万円 |
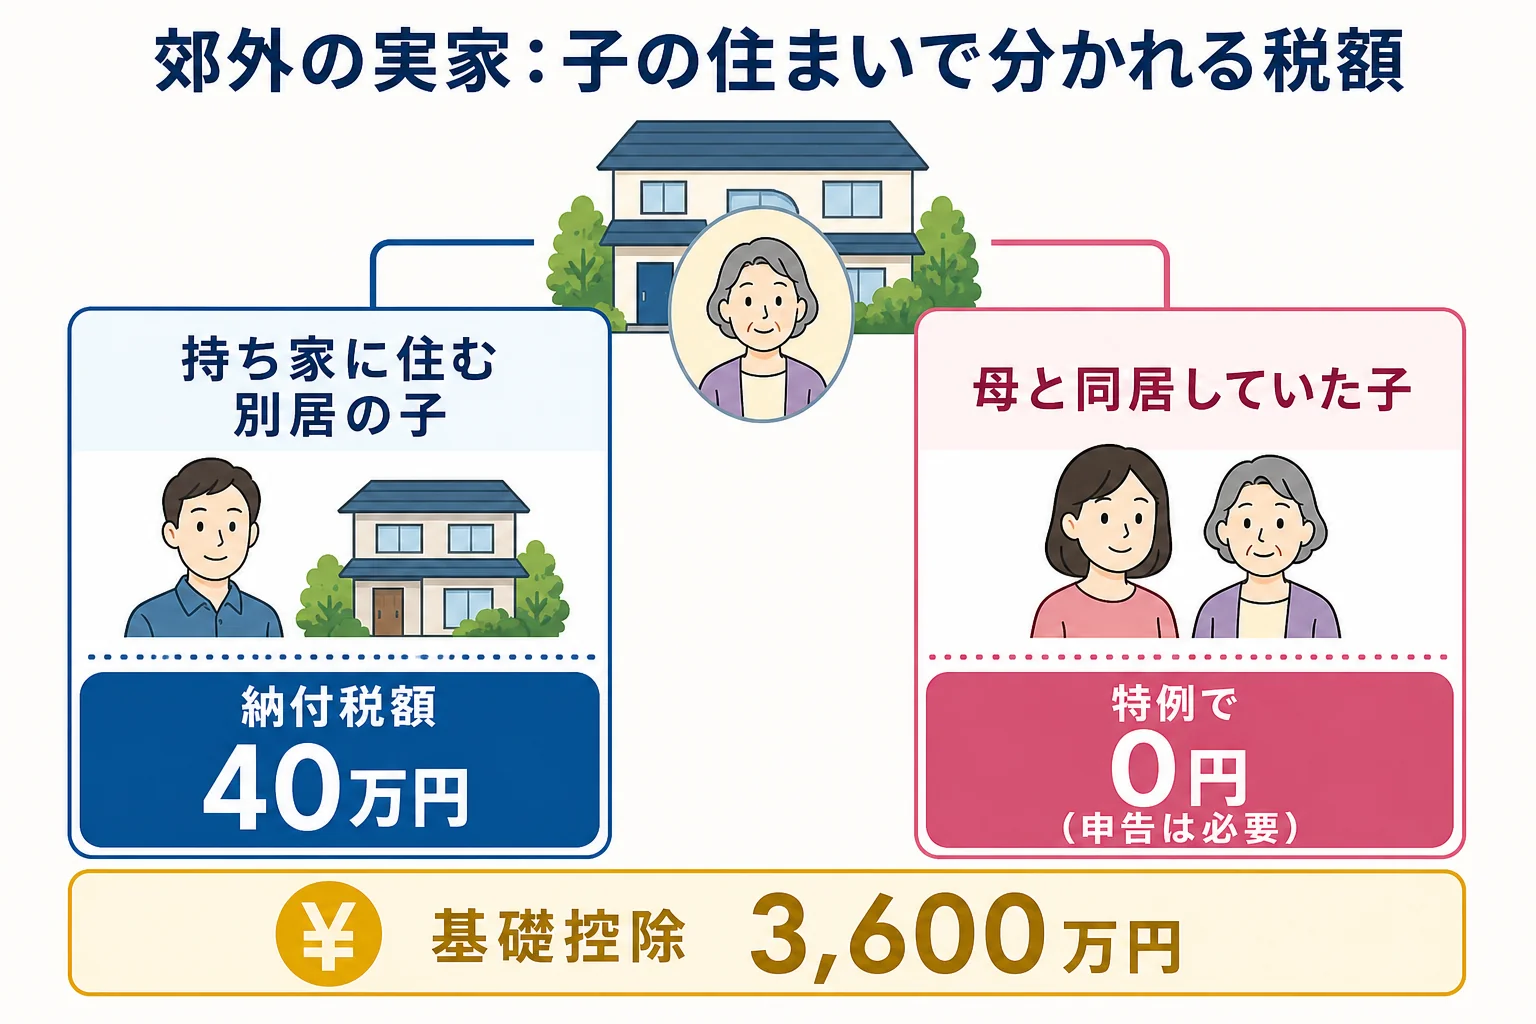
法定相続人は子1人なので、基礎控除は3,600万円です。課税遺産総額は400万円で、税率10%をかけて相続税は40万円になります。
この家族で税額が分かれるのは、子の住まいの状況です。
| 子の住まい | 実家の土地の扱い | 課税価格 | 納付税額 |
|---|---|---|---|
| 持ち家に住む別居の子 | 特例を使えないことが多い | 4,000万円 | 40万円 |
| 母と同居していた子が相続し、住み続ける | 特例で80%減額(240万円) | 3,040万円 | 0円(申告は必要) |
同居していた子のほか、持ち家のない別居の子(いわゆる家なき子)が特例を使えることもあります。要件が細かいので、当てはまりそうなら税理士に確認してみてください。
「実家の土地って、売ったらいくらかで考えればいいの?」
「相続税では売値じゃなくて、倍率や路線価で出した評価額を使うんだって」
評価額は、毎年届く固定資産税の納税通知書から見当をつけられます。
農地がある家は、いくらかかる?
3つ目は、父が亡くなり、母と子1人が相続するケースです。父は自宅のほかに農地を持っていて、子は農業を継がない予定です。
| 財産 | 金額 |
|---|---|
| 農地(倍率方式) | 1,500万円 |
| 自宅の土地 | 1,000万円 |
| 自宅の建物 | 200万円 |
| 預貯金 | 3,000万円 |
| 課税価格の合計(特例なし) | 5,700万円 |
法定相続人は母と子の2人で、基礎控除は4,200万円です。
| ケース | 課税価格 | 相続税の総額 | 納付税額の合計 |
|---|---|---|---|
| 特例を使わない | 5,700万円 | 150万円 | 75万円 |
| 母が自宅を相続し特例を使う | 4,900万円 | 70万円 | 35万円 |
母は配偶者の税額軽減で0円になるので、納めるのは子の分です。
自宅に特例が使えても、農地の評価額はそのまま残ります。農地を誰が相続するか、相続した後にどうするかは、税額とは別に家族で話し合っておきたい所です。
農地の評価や農業を続ける場合の扱いは、地域や使い方で変わることがあります。農地がある相続は、土地の評価に慣れた税理士に相談するのがおすすめです。
妻が自宅を相続すると、次の相続ではどうなる?
都市部の自宅のケースに戻ります。妻が自宅を相続して特例を使えば今回は0円ですが、気になるのは妻が亡くなった時です。
子2人がそれぞれ持ち家に住んでいて、妻の自宅に特例が使えないとすると、次のようになります。妻にもともとの財産はなく、土地の評価額も変わらないと仮定しています。
| 今回の分け方 | 今回の納付税額 | 妻が亡くなった時に子2人が相続する財産 | 二次相続の税額 |
|---|---|---|---|
| 妻が自宅(土地・建物)を相続し、預貯金は子2人 | 0円 | 6,400万円 | 230万円 |
| 妻がすべてを相続 | 0円 | 8,900万円 | 605万円 |
今回の分け方はどちらも0円ですが、妻がすべてを相続すると二次相続の税額は375万円多くなります。
『今回0円なら、それで終わりでしょ?』と思いがちです。ただ、土地が中心の家庭ほど、次の相続で特例が使えるかどうかまで見て分け方を決めておくと安心です。
二次相続まで含めた比べ方は、家族の形ごとの相続税早見表でも金額帯別に紹介しています。
土地と家の相続税を考える時、何から手をつければいい?
土地の相続税は、評価額を出すところから始まります。順番に進めてみてください。
- 固定資産税の納税通知書で、土地と建物の固定資産税評価額を確かめる
- 土地が路線価地域か倍率地域かを、国税庁の路線価図・評価倍率表で確かめる
- 路線価×面積、または固定資産税評価額×倍率で土地の評価額を出す
- 預貯金などほかの財産と合わせて、課税価格の合計を出す
- 小規模宅地等の特例が使えそうかを確かめ、使う場合と使わない場合の両方で試算する
路線価は毎年7月1日に国税庁が公表しています(その年の1月1日時点の価格です)。
相続で土地を取得したら、取得を知った日から3年以内に相続登記をすることも義務になっています(2024年4月1日施行)。税金とは別の手続きなので、忘れないようにしておきましょう。
土地がある相続を、専門家に頼んだほうが楽なのはどんな時?
土地の評価は、土地の形や道路との関係によって補正が入ります。自分で出した評価額と、専門家が出す評価額が違うことは珍しくないんです。
次のような家族は、税理士に頼むと楽になりやすいです。
- 都市部に自宅があり、特例を使えば0円になりそう
- 実家を相続する子が別居で、特例の要件に当てはまるか分からない
- 農地や貸している土地、駐車場がある
- 土地が複数あり、誰がどれを相続するか決まっていない
土地の評価に慣れた税理士なら、評価額の見直しと特例の判断を合わせてしてくれます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
家族構成と財産を入れて自分で全体を試算する方法は、相続税の計算シミュレーションを自分でやる手順で説明しています。
よくある質問
親名義の家を相続すると、相続税はいくらかかりますか?
家だけでは決まりません。土地と建物の評価額に、預貯金など他の財産を足した課税価格の合計が基礎控除を超えるかどうかで決まります。子1人だけが相続人なら基礎控除は3,600万円です。
土地の相続税は、売った値段で計算しますか?
売った値段(時価)ではなく、市街地なら路線価方式、それ以外は固定資産税評価額に倍率をかける倍率方式で出した評価額で計算します。
家の建物はどう評価しますか?
建物は固定資産税評価額で評価します。人に貸している家(貸家)は、借家権割合30%に賃貸割合をかけた分を差し引きます。
まとめ
- 都市部の自宅(土地6,000万円)と預貯金で、妻と子2人なら特例なしで232万5,000円
- 妻が自宅を相続して小規模宅地等の特例を使うと、課税価格4,100万円で0円。申告は必要
- 郊外の実家を別居の子1人が相続すると40万円、同居していた子が特例を使えれば0円
- 農地がある家は、自宅に特例を使っても農地の評価額は残る
- 妻がすべてを相続すると、二次相続で税額が大きくなることがある