当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が生前、長男の子(孫)を養子にしていた。父が亡くなり、母もすでにいない。相続人は子2人と孫養子1人です。『孫を養子にしておくと相続税が安くなると聞いたけど、5億円だと実際いくら?』と気になりますよね。
結論から言うと、法定相続分どおりに分けた場合の納付額は合計1億3,845万2,400円です。養子がいない子2人だけのケースより、1,364万7,600円少なくなります。
子2人と孫養子1人で遺産5億円なら相続税はいくら?
孫養子も法定相続人に数えるので、相続人は3人、基礎控除は4,800万円です。相続税の総額は1億2,979万9,200円。3分の1ずつ取得すると、子は4,326万6,400円ずつ、孫養子は2割加算で5,191万9,600円を納めます。
養子は実子と同じ相続分を持ちます。子2人と孫養子1人なら、3人とも3分の1ずつです。
| 計算の段階 | 子1 | 子2 | 孫養子 |
|---|---|---|---|
| 課税価格の合計 | 5億円 | ||
| 基礎控除(3人) | 4,800万円 | ||
| 課税遺産総額 | 4億5,200万円 | ||
| 法定相続分で分けた額 | 1億5,066万6,000円 | 1億5,066万6,000円 | 1億5,066万6,000円 |
| 法定相続分ごとの税額 | 4,326万6,400円 | 4,326万6,400円 | 4,326万6,400円 |
| 相続税の総額 | 1億2,979万9,200円 | ||
| 各人の納付額 | 4,326万6,400円 | 4,326万6,400円 | 5,191万9,600円(2割加算) |
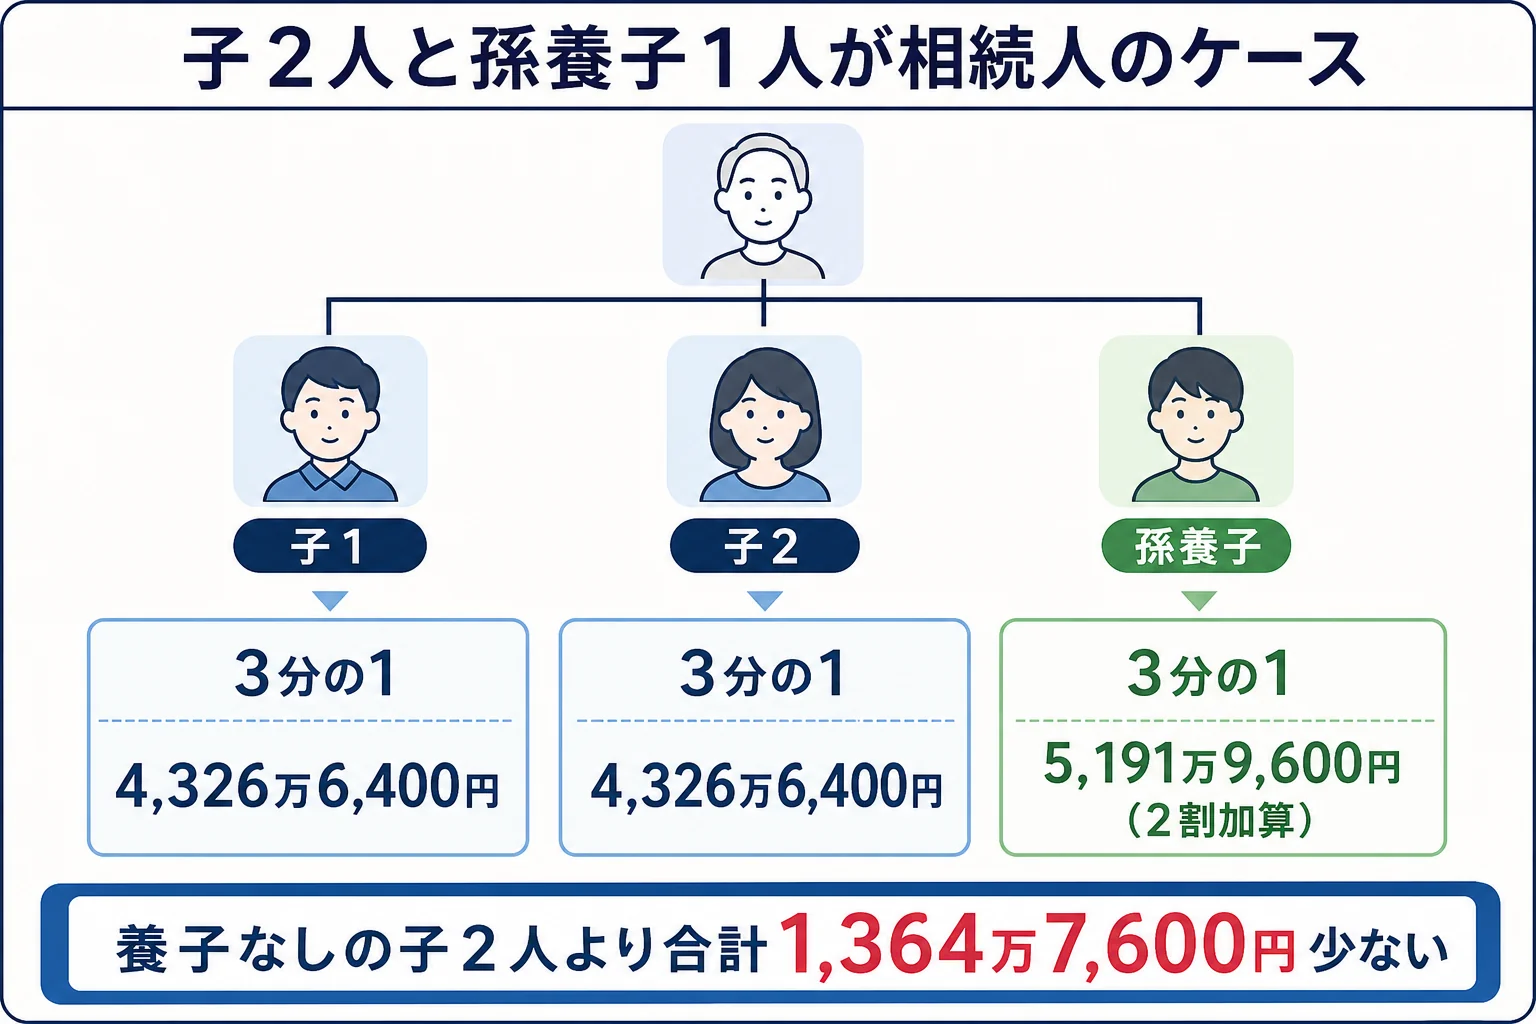
孫養子は2割加算の対象です。ただし、子が先に亡くなっていて孫が代わりに相続する「代襲相続」の孫は2割加算がかかりません。同じ孫でも立場で扱いが違うんです。
孫を養子にすると、どれくらい税金が変わる?
『養子にした分、本当に得になっているの?』と思う方も多いはずです。養子がいない場合と並べてみます。
| ケース | 法定相続人 | 基礎控除 | 相続税の総額 | 納付額の合計 |
|---|---|---|---|---|
| 子2人だけ | 2人 | 4,200万円 | 1億5,210万円 | 1億5,210万円 |
| 子2人と孫養子1人(このケース) | 3人 | 4,800万円 | 1億2,979万9,200円 | 1億3,845万2,400円 |
相続人が1人増えると、基礎控除が600万円増えます。さらに1人あたりの取り分が小さくなり、速算表の税率の段が45%から40%に下がります。2割加算を差し引いても、合計は1,364万7,600円少なくなる計算です。
ただし、相続税の計算で数えられる養子には上限があります。実子がいる場合は1人まで、いない場合は2人までです。孫を2人養子にしていても、実子がいればこのケースと同じ3人で基礎控除を計算します。
孫養子の取り分を変えたらどうなる?
『孫にも同じだけ渡すのが当たり前』と考える家もありますよね。ここが大事なところです。2割加算は孫養子が取得した分にだけかかります。だから孫養子の取り分を小さくすると、合計の納付額も下がります。
| 取り方のケース | 子1 | 子2 | 孫養子 | 合計 |
|---|---|---|---|---|
| 3分の1ずつ | 4,326万6,400円 | 4,326万6,400円 | 5,191万9,600円 | 1億3,845万2,400円 |
| 子40%ずつ・孫養子20% | 5,191万9,600円 | 5,191万9,600円 | 3,115万1,800円 | 1億3,499万1,000円 |
| 子45%ずつ・孫養子10% | 5,840万9,600円 | 5,840万9,600円 | 1,557万5,900円 | 1億3,239万5,100円 |
一方で、孫に財産を渡すと、子から孫への次の相続を1回省けるという面もあります。目先の2割加算だけで決めず、家全体でどう受け継ぐかで考えてみてください。
「孫の分を減らした方が得なら、そうしようか」<br>「その前に、孫がもらった生前贈与が加算されないかも見ておこう」
孫は養子になると相続人です。相続で財産を取得すると、亡くなる前の一定期間の贈与が相続財産に加算されます。2024年1月1日以降の贈与からは、その期間が7年に延びています。
- 養子縁組の届出が亡くなる前に済んでいたか(戸籍で確認)
- 孫が過去に受けた贈与のうち、加算されるものはないか
- 生命保険金は500万円×3人で1,500万円まで非課税になるか
- 養子が入ったことで、他の子の遺留分や取り分に不満が出ていないか
計算の進め方は家族構成と財産を入れて相続税を自分で計算する方法で、養子がいない場合は子2人で5億円を相続するケースと、子3人の場合は子3人で5億円を相続するケースで比べてみてください。
孫養子への生前贈与がある場合や、孫の取り分を含めた分け方を詰めたい場合は、税理士にまとめて頼むと楽です。2割加算と贈与の加算を合わせて試算してもらえます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
孫を2人養子にしたら、基礎控除はもっと増えますか?
実子がいる場合、相続税の計算で数える養子は1人までです。孫を2人養子にしても、子2人と合わせて3人で計算します。
子が亡くなっていて孫が相続する場合も2割加算ですか?
代襲相続で相続人になった孫には2割加算がかかりません。2割加算の対象は、代襲ではなく養子として相続人になった孫です。
孫養子の取り分は実子より少なくてもいいですか?
遺産分割協議で全員が合意すれば、法定相続分と違う割合で分けられます。遺言があれば、その内容に沿って分けます。
まとめ
- 子2人と孫養子1人で遺産5億円なら、基礎控除4,800万円・相続税の総額1億2,979万9,200円
- 3分の1ずつなら子は4,326万6,400円ずつ、孫養子は2割加算で5,191万9,600円
- 養子がいない子2人のケースより、合計1,364万7,600円少ない
- 孫養子の取り分を減らすと2割加算の分だけ合計も下がる
- 実子がいれば数える養子は1人まで、孫への生前贈与の加算にも注意