当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなり、残った財産は実家と預金で4000万円ほど。相続人は兄弟2人です。『うちは相続税がかかるの?かからないの?』と、ぎりぎりのラインで迷っている方も多いはずです。
結論から言うと、子2人で遺産4000万円なら相続税は0円です。ただ、基礎控除との差はわずか200万円。この記事では、少しの違いで税金が出る場面をケースで見ていきます。
子2人で遺産4000万円、相続税はいくら?
相続人が子2人なら基礎控除は4,200万円です。遺産4000万円はその内側なので、相続税は0円、申告も要りません。ただし200万円増えるだけで税金がかかり始めます。
ここでいう4000万円は、借入金や葬式費用を引いた後の金額(課税価格の合計)です。
配偶者がいないので、配偶者の税額軽減はありません。それでも相続人が2人いるので、基礎控除は4,200万円になります。
子が1人だけの家なら、同じ4000万円で40万円かかります。兄弟がいる分、ぎりぎり0円に収まっているんです。
0円になる計算の流れ
子2人の法定相続分は1/2ずつです。表で順に追ってみます。
| 計算の段階 | 金額 | メモ |
|---|---|---|
| 課税価格の合計 | 4000万円 | 債務・葬式費用を引いた後 |
| 基礎控除 | 4,200万円 | 3,000万円+600万円×2人 |
| 課税遺産総額 | 0円 | 4000万円が基礎控除を下回る |
| 子1人分の法定相続分(1/2)の税額 | 0円 | |
| 相続税の総額 | 0円 | |
| 子1人あたりの納付額 | 0円 | 7対3で分けても0円 |
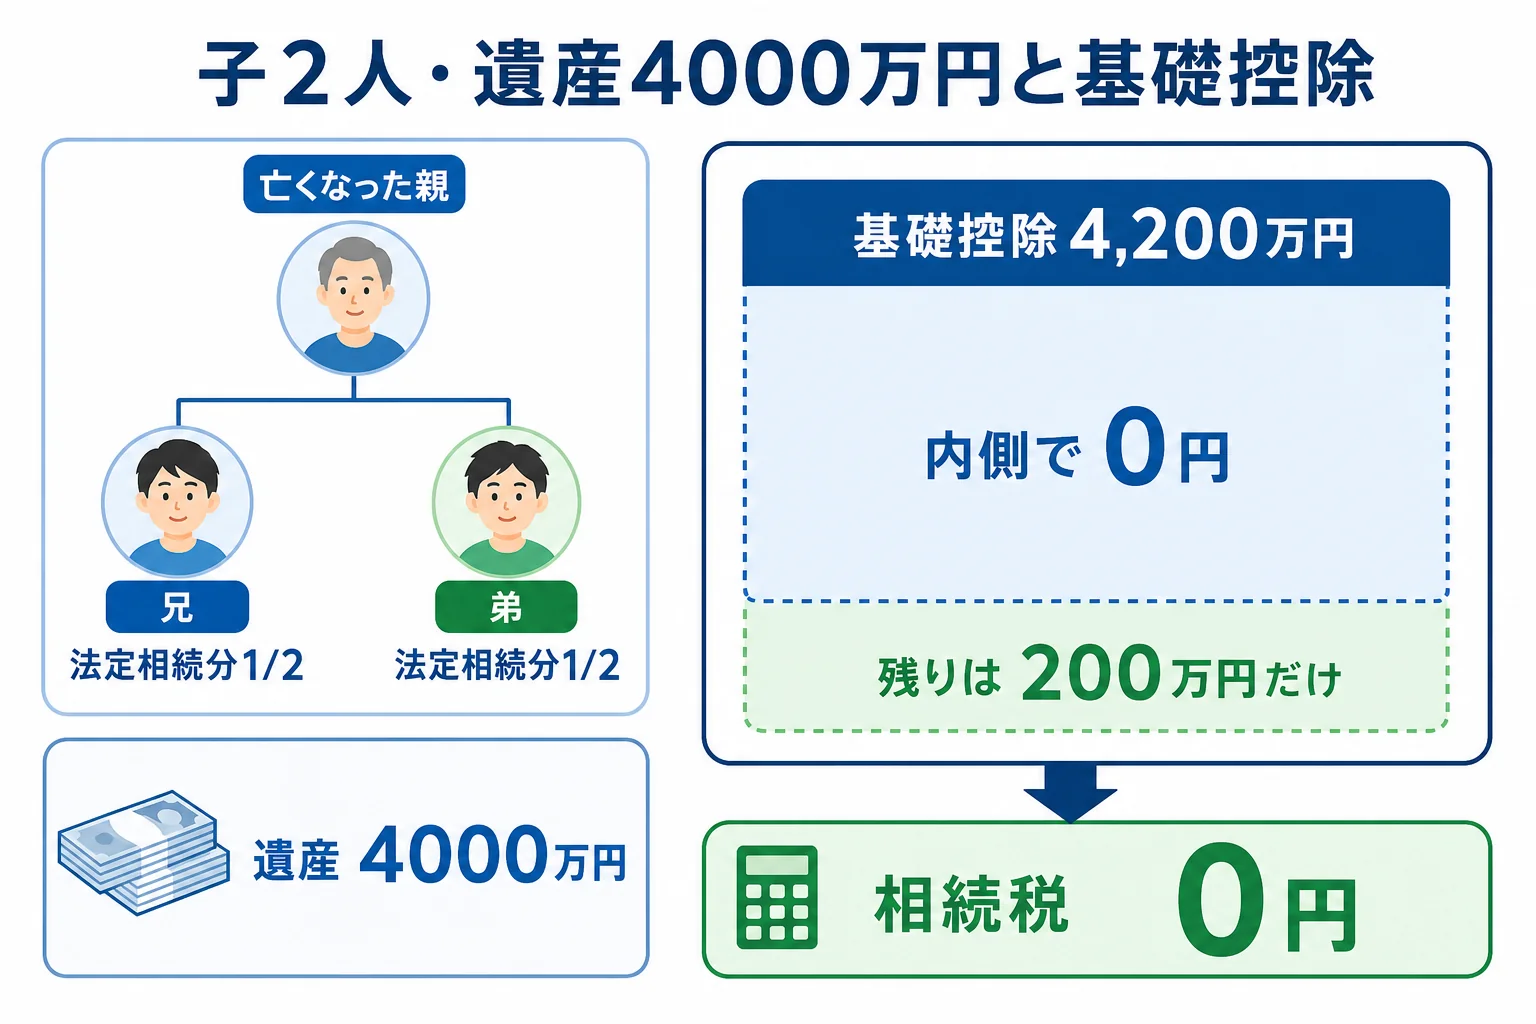
課税遺産総額が0円なので、兄が多めに取っても弟が多めに取っても税額は変わりません。例えば兄2,800万円、弟1,200万円でも、2人とも0円です。
200万円の差で税金が出るケースとは?
『4000万円と思っていたけど、本当にそれで合ってる?』ここが特に気をつけたいところです。金額が増えやすいのは、次のような場面なんです。
- 土地を路線価や倍率方式で評価したら、思っていたより高かった
- 子名義の預金が、実は親のお金で名義預金と見られた
- 亡くなる前の一定期間に受けた贈与が、相続財産に足し戻された
足し戻される贈与は、現在は亡くなる前3年以内の分です。2027年1月以降の相続から段階的に伸び、2031年1月以降の相続で7年になります。
金額が増えた場合の税額を、半分ずつ分ける前提で並べてみました。
| 課税価格の合計 | 課税遺産総額 | 相続税の総額 | 1人あたりの納付額 | 申告 |
|---|---|---|---|---|
| 4000万円 | 0円 | 0円 | 0円 | 不要 |
| 4,300万円 | 100万円 | 10万円 | 5万円 | 必要 |
| 4,500万円 | 300万円 | 30万円 | 15万円 | 必要 |
| 5000万円 | 800万円 | 80万円 | 40万円 | 必要 |
例えば、兄が生前に300万円の贈与を受けていて足し戻されると、4,300万円で総額10万円です。0円のつもりで何もせず、後から申告漏れになるのは避けたいですよね。
4,500万円を6対4で分けた場合
取り分を変えると、総額はそのままで2人の負担だけが変わります。
| 分け方のケース | 兄の取得 | 弟の取得 | 兄の納付額 | 弟の納付額 |
|---|---|---|---|---|
| 半分ずつ | 2,250万円 | 2,250万円 | 15万円 | 15万円 |
| 6対4 | 2,700万円 | 1,800万円 | 18万円 | 12万円 |
総額30万円を、取った割合で割り振る形です。
税金がかかりそうな時に下げる方法
4,200万円を少し超えるくらいなら、使える制度で0円に戻せることがあります。
| ケース | 課税価格の合計 | 相続税 | 申告 | 理由・注意 |
|---|---|---|---|---|
| 預貯金3,500万円+死亡保険金1000万円 | 3,500万円 | 0円 | 不要 | 保険金は500万円×2人まで非課税 |
| 同居の兄が評価額2000万円の自宅の土地、弟が預貯金2,500万円 | 2,900万円 | 0円 | 必要 | 土地が80%減額され400万円で計算 |
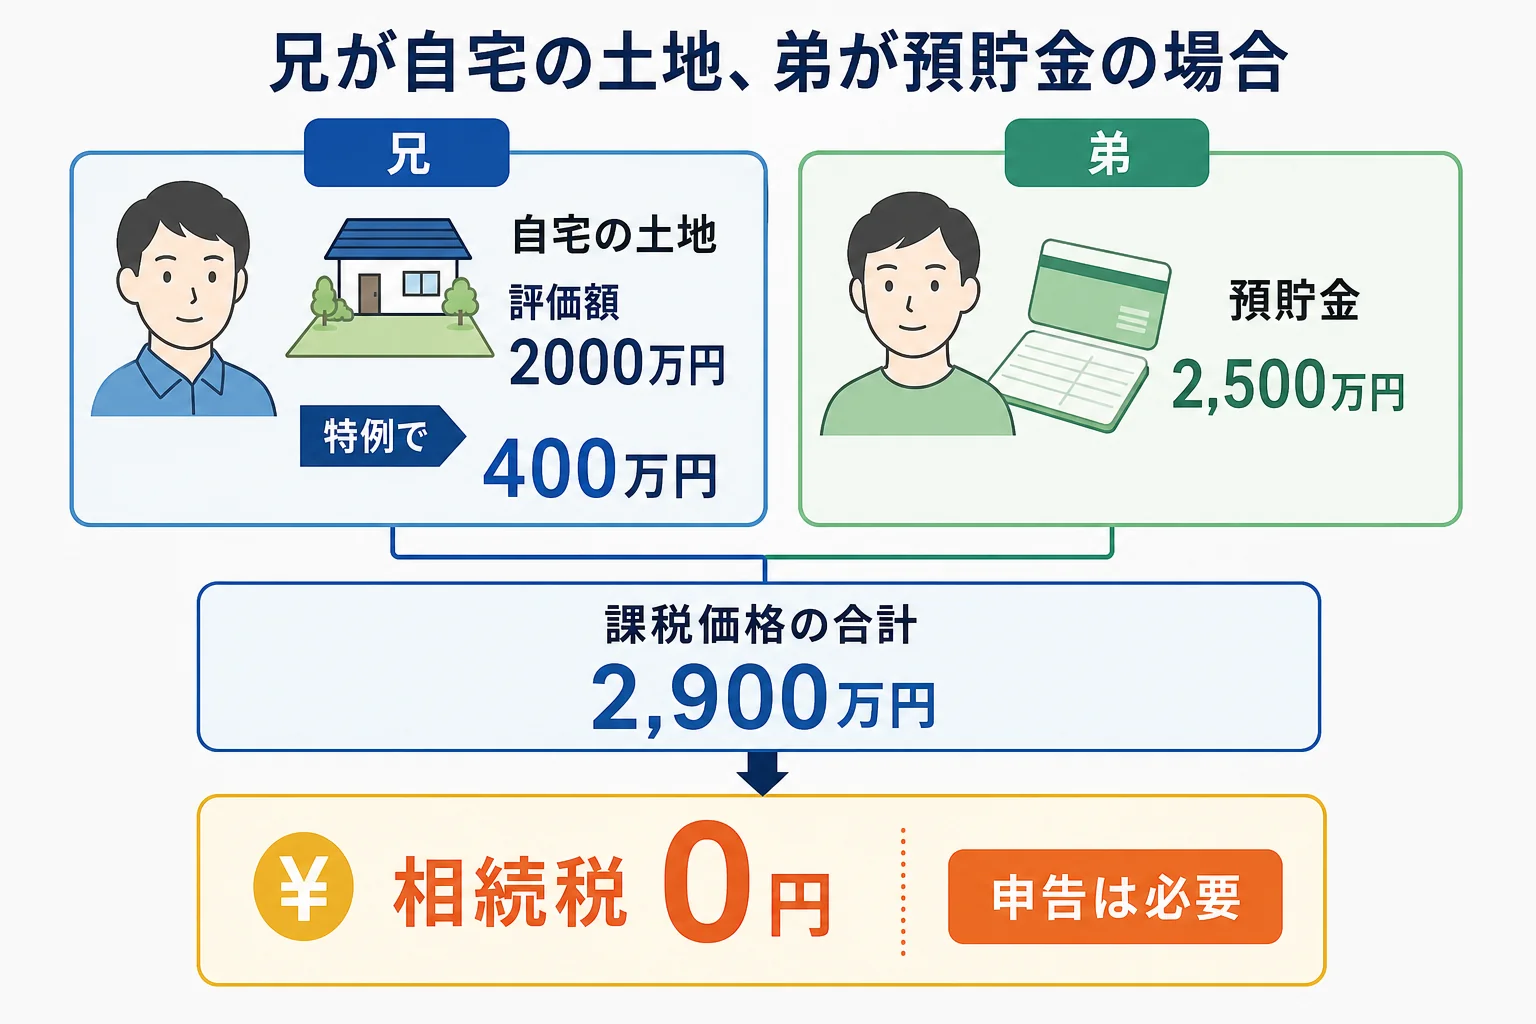
小規模宅地等の特例は、申告して初めて使えます。0円になっても申告書を出す点は覚えておきましょう。同居していない子が使えるかは、税理士に確認してみてください。
兄弟の間では、こんな話になることも。
「0円なら、実家は2人の共有名義でいいんじゃない?」
「共有にすると、売る時も貸す時も毎回2人の同意が要るらしいよ」
兄弟2人で進める時に気をつけたいこと
- 4000万円は、借入金と葬式費用を引いた後の金額か
- 土地を評価し直しても4,200万円以下に収まるか
- 生前に受けた贈与や、子名義の預金はないか
- 実家を共有にしない分け方ができるか
- 相続登記を、取得を知った日から3年以内に済ませるか
申告が要る場合の期限は、亡くなったことを知った日の翌日から10か月以内です。0円か税金ありかで手続きが大きく変わるので、最初に金額をはっきりさせるのが近道なんです。
土地の評価に自信がない、生前贈与があった、基礎控除を超えるか微妙。そんな家は、税理士に財産の評価から見てもらうと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
計算の手順は相続税の計算を自分でやる手順で、子が3人の家は子3人で遺産4000万円を相続するケースで確かめられます。
よくある質問
子2人で遺産4000万円なら、相続税の申告は要りますか?
要りません。基礎控除4,200万円以下なので相続税は0円で、申告も不要です。
兄弟の一方が相続放棄したら、税金がかかりますか?
相続放棄した人も法定相続人の数に入るので、基礎控除は4,200万円のままです。4000万円なら0円は変わりません。
4,500万円だった場合はいくらですか?
総額30万円です。半分ずつなら1人15万円、6対4なら兄18万円・弟12万円になります。
まとめ
- 子2人で遺産4000万円なら、基礎控除4,200万円の内側で相続税は0円
- 余裕は200万円だけ。4,300万円で総額10万円、4,500万円で30万円
- 生前贈与の足し戻しや土地の評価で金額が増えやすい
- 生命保険金の非課税枠1,000万円や小規模宅地等の特例で0円に戻せることも